Berapa Uang Pertanggungan Asuransi Jiwa yang Cukup? Dua Cara Sederhana
Suatu malam ada pesan masuk. “Halo, masih ingat saya? Teman SD kamu.” Anda mengingat-ingat, dan betul. Senang, tentu. Empat puluh tahun tidak bertemu. Obrolan…
Baca artikel →
Ada satu ibu di kelas persiapan pensiun saya yang wajahnya tegang sejak pagi.
Sesi sebelumnya kami menghitung pesangon. Hasilnya, seperti biasa, tidak cukup. Ia sudah menghitung sendiri di kertas: kalau gaya hidupnya tetap, uangnya habis dalam lima tahun.
“Pak Andreas, berarti saya ini miskin, ya?”
“Belum tentu, Bu. Kita belum lihat harta Ibu.”
“Harta saya cuma rumah, Pak.”
Siapkan karyawan Anda menjelang purnabakti Lihat Training Persiapan Pensiun →
Setengah jam kemudian, setelah ia menulis semuanya di lembar kerja, ternyata ada tanah di kampung, ada emas yang dikumpulkan sedikit demi sedikit, ada saham dari program kepemilikan karyawan yang sudah bertahun-tahun tidak pernah dilihat. Wajahnya berubah.
Ini yang sering terjadi. Orang tahu berapa gajinya sampai ke rupiah terakhir, tapi tidak tahu berapa kekayaannya. Padahal saat pensiun, gaji hilang. Yang tersisa justru kekayaan itu.
Setiap tahun, kantor mengirim kita medical check-up. Tekanan darah, gula darah, kolesterol. Masing-masing ada standarnya, ada warnanya. Hijau aman, kuning hati-hati, merah perlu ditangani.
Keuangan juga bisa diperiksa dengan cara yang sama. Bahannya dua: arus kas (uang masuk dan keluar tiap bulan) dan neraca (harta dan utang hari ini). Dari dua lembar itu keluar enam angka.
Saya pakai satu contoh supaya mudah diikuti. Katakanlah sebuah keluarga, usia 50, gaji Rp 20 juta sebulan:
Total harta Rp 2.731 juta. Dikurangi utang, kekayaan bersihnya Rp 2.419 juta. Terdengar besar. Mari kita periksa.
Berapa bagian penghasilan yang rutin ditabung setiap bulan.
Rp 3 juta dari Rp 20 juta = 15%. Hijau.
Ini kebiasaan, bukan soal besar kecilnya gaji. Saya bertemu karyawan bergaji Rp 50 juta yang tidak menabung sepeser pun, dan karyawan bergaji Rp 8 juta yang rutin menyisihkan Rp 1 juta.
Kalau besok pemasukan berhenti, uang siap-pakai cukup untuk hidup berapa bulan?
Rp 36 juta ÷ Rp 19 juta = 1,9 bulan. Kuning.
Ada, tapi belum sampai tiga bulan. Untuk tiga bulan dibutuhkan Rp 57 juta, jadi masih kurang Rp 21 juta. Menjelang pensiun, angka ini penting sekali. Begitu fasilitas kesehatan kantor berakhir, satu kali rawat inap bisa langsung menggerus pesangon kalau dana daruratnya tidak ada.
Seberapa berat cicilan utang dibanding penghasilan.
Rp 6 juta dari Rp 20 juta = 30%. Tepat di batas.
Satu kabar baik di contoh ini: KPR-nya lunas tepat di usia 55, karena bank memang membatasi kredit karyawan sampai usia pensiun. Di hari pesangon cair, tidak ada utang yang menunggu. Dan Rp 6 juta cicilan itu berubah menjadi ruang di arus kas.
Berapa bagian kekayaan yang bekerja dan bertumbuh.
Rp 920 juta dari Rp 2.419 juta = 38%. Kuning.
Lebih dari separuh kekayaan keluarga ini diam di rumah dan mobil. Wajar bagi kebanyakan keluarga Indonesia. Tapi perlu disadari, karena harta yang diam tidak membiayai pensiun.
Rumah yang Anda tinggali nilainya bisa miliaran. Tapi pensiun nanti, apakah rumah itu mau dijual lalu Anda pindah ke kontrakan? Kalau jawabannya tidak, rumah itu tidak bisa dihitung sebagai sumber dana pensiun.
Berapa bagian kekayaan yang berbentuk uang siap-pakai.
Rp 36 juta dari Rp 2.419 juta = sekitar 1%. Merah.
Inilah satu-satunya lampu merah di contoh ini, dan ini yang paling sering saya lihat di kelas. Kaya di atas kertas, tapi kalau besok butuh uang mendadak, tanah tidak bisa dijual dalam seminggu. Yang terjadi kemudian sudah bisa ditebak: pinjam, atau jual cepat di bawah harga.
Kalau nilai harta turun, seberapa kuat Anda bertahan. Dihitung dari kekayaan bersih dibanding total harta.
Rp 2.419 juta dari Rp 2.731 juta = 89%. Hijau.
Harta jauh lebih besar dari utang. Kalaupun harga tanah turun, keluarga ini tidak akan sampai punya utang lebih besar dari hartanya.
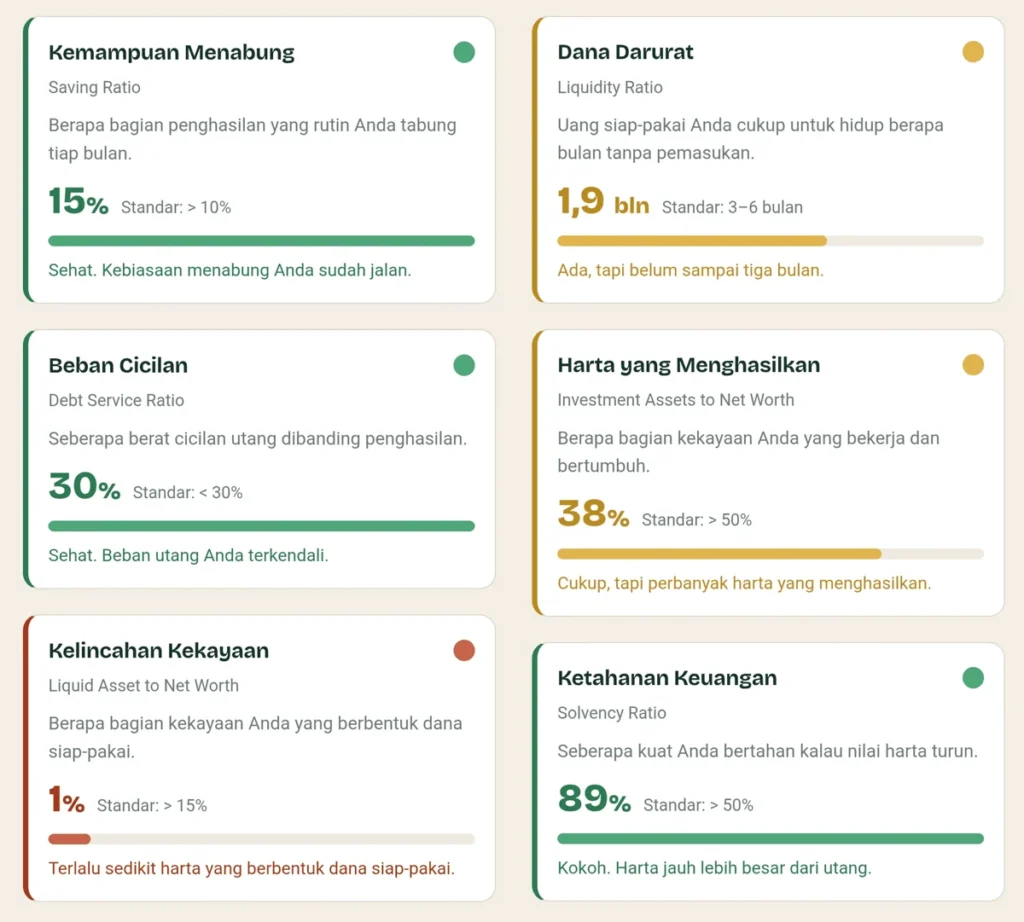
Kalkulator di kelas merangkum keenam angka ini jadi satu skor. Untuk contoh ini hasilnya 67%, cukup sehat, tiga dari enam indikator hijau.
Tapi skor itu bukan intinya. Lolos semua bukan berarti aman. Ada satu merah bukan berarti gagal. Yang dicari adalah polanya.
Pola keluarga contoh ini jelas: rajin menabung, tidak terlilit utang, tapi hampir seluruh kekayaannya terkunci di rumah dan tanah. Keluarga seperti ini tidak sedang bermasalah hari ini. Masalahnya baru muncul di hari pensiun, ketika gaji berhenti dan yang tersedia hanya pesangon plus harta yang sulit dicairkan.
Kabar baiknya, pola seperti ini ketahuan lima tahun sebelum pensiun, bukan sesudahnya. Masih ada waktu untuk menambah dana darurat, memindahkan sebagian tabungan ke harta yang menghasilkan, dan memutuskan sejak sekarang tanah mana yang memang disiapkan untuk dijual.
Neraca berubah setiap tahun. Harga tanah naik, saldo saham bergerak, KPR berkurang. Isi minimal setahun sekali dan lihat apakah warnanya bergeser.
Dan isilah bersama pasangan. Di kelas, ini yang paling sering membuat suasana ramai: suami tidak tahu istrinya punya emas, istri tidak tahu suaminya punya saham. Dua-duanya merasa tidak punya apa-apa, padahal kalau dijumlahkan, lumayan.
Keenam indikator ini bisa dihitung sendiri di lembar kerja MPP. Isi neraca dan arus kasnya, angkanya keluar otomatis.
Sebagian besar program persiapan pensiun langsung masuk ke pesangon dan investasi. Langkah pertamanya terlewat: karyawan belum pernah memotret kondisi keuangannya sendiri.
Dalam kelas MPP yang kami bawakan, peserta mengisi neraca dan arus kasnya sendiri di awal kelas. Untuk kelas sehari penuh, hasil keenam indikator ini direkap secara agregat dan diserahkan kepada HR, tanpa nama. Dari situ perusahaan bisa melihat polanya: apakah karyawan menjelang pensiun di perusahaan Anda lebih banyak bermasalah di dana darurat, di utang, atau di harta yang terkunci. Program lanjutan pun bisa disusun berdasarkan data, bukan dugaan.
Bahasan lengkapnya, termasuk contoh neraca dan cara membaca tiap indikator, ada di buku Persiapan Pensiun untuk Karyawan Usia 50. HR yang ingin membacanya sebelum memutuskan program bisa meminta akses e-book gratis lewat WhatsApp.
Kalau Anda belum pernah mengisi neraca, mulailah dari yang paling sederhana: tulis semua harta dan semua utang, dengan harga pasar hari ini, bukan harga beli. Hasilnya hampir selalu mengejutkan, sering kali ke arah yang baik.
Di artikel berikutnya kita bahas lebih dalam satu hal yang sering membuat orang salah hitung: harta itu ada tiga jenis, dan hanya dua yang bisa dipakai untuk pensiun.
Terima kasih.
Suatu malam ada pesan masuk. “Halo, masih ingat saya? Teman SD kamu.” Anda mengingat-ingat, dan betul. Senang, tentu. Empat puluh tahun tidak bertemu. Obrolan…
Baca artikel →Beberapa tahun lalu istri saya harus dioperasi. Rumah sakit pertama menyebut biaya sekitar Rp 60 juta. Seorang teman menyarankan dokter lain, yang kebetulan seangkatan…
Baca artikel →Di sebuah kelas persiapan pensiun, seorang ibu mengangkat tangan dengan wajah lega. “Pak Andreas, kalau begitu saya aman. Harta saya sudah Rp 4 miliar.”…
Baca artikel →Siapkan karyawan Anda menjelang purnabaktiProgram untuk perusahaan Anda
Lihat Training Persiapan PensiunLihat program