Saat Anda Pensiun, Asuransi Kantor Ikut Pensiun
Beberapa tahun lalu istri saya harus dioperasi. Rumah sakit pertama menyebut biaya sekitar Rp 60 juta. Seorang teman menyarankan dokter lain, yang kebetulan seangkatan…
Baca artikel →
Suatu malam ada pesan masuk.
“Halo, masih ingat saya? Teman SD kamu.”
Anda mengingat-ingat, dan betul. Senang, tentu. Empat puluh tahun tidak bertemu. Obrolan berlanjut: guru yang galak, teman yang sudah meninggal, siapa menikah dengan siapa. Seminggu, dua minggu, sebulan.
Lalu suatu malam: “Kapan ada waktu? Saya mau ketemu.”
“Reuni masih lama, kan?”
Hadirkan materi ini langsung di perusahaan Anda Lihat Training Perencanaan Keuangan →
“Bukan reuni. Saya mau presentasi. Saya sekarang di asuransi.”
Balasan Anda, yang tadinya cepat, mendadak lambat.
Di kelas, semua tertawa mendengar cerita ini, karena hampir semua pernah mengalaminya. Agen asuransi di negeri ini nasibnya seperti pocong dan kuntilanak: begitu muncul, orang lari. Ada lelucon, kalau antrean sedang panjang, tawarkan saja asuransi ke orang di depan Anda. Antrean langsung maju.
Tapi ini yang ingin saya katakan dengan serius. Kita boleh menghindari agennya, tapi kita tetap membutuhkan produknya. Dan yang lebih sering jadi masalah bukan “beli atau tidak”, melainkan “berapa”. Banyak orang punya polis, tapi tidak tahu apakah uang pertanggungan asuransi jiwa yang dimilikinya cukup untuk keluarga. Ada yang terlalu kecil. Ada juga yang terlalu besar dan membayar premi untuk perlindungan yang sebenarnya tidak dibutuhkan.
Di artikel sebelumnya, kita membahas dana darurat dan asuransi kesehatan. Hari ini huruf terakhir dari SK Camat: M, meninggal.
Di kelas saya memakai dua istilah.
Tanggungan ekonomis. Ada orang yang akan kehilangan penghasilan kalau Anda meninggal. Pasangan, anak yang belum mandiri, orang tua yang Anda biayai.
Beban ekonomis. Anda masih punya utang: KPR, kredit mobil, pinjaman. Kalau Anda meninggal, utang itu berpindah ke keluarga. Kehilangan Anda sudah cukup berat bagi mereka. Jangan ditambah penagih yang datang di hari ketujuh.
Aturannya sederhana. Kalau salah satu dari dua itu ada, asuransi jiwa wajib. Kalau dua-duanya tidak ada, asuransi jiwa tidak perlu.
Ada, tapi kecil. Selama masih bekerja dan terdaftar di BPJS Ketenagakerjaan, ahli waris menerima manfaat Jaminan Kematian. Untuk kematian yang bukan karena kecelakaan kerja, totalnya Rp 42 juta.
Di kelas saya sering bilang, coba bandingkan: lebih mahal mobil Anda atau santunan nyawa Anda? Mobil keluarga contoh kita bernilai Rp 200 juta. Santunannya Rp 42 juta. Mobilnya hampir lima kali lebih mahal.
Santunan itu membantu di minggu-minggu pertama. Untuk membiayai keluarga bertahun-tahun, tidak cukup.
Kedua cara yang saya pakai berangkat dari angka yang sama: biaya hidup keluarga setahun.
Katakanlah biaya hidup keluarga Rp 15 juta sebulan. Setahun, Rp 180 juta. Angka ini yang kita pakai di seluruh contoh berikut.
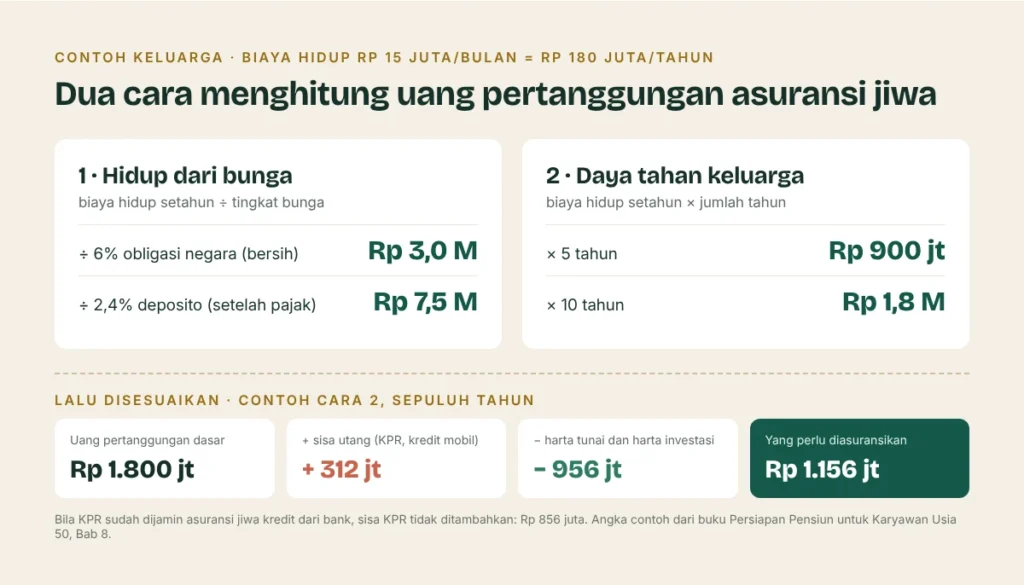
Uang pertanggungan dihitung supaya keluarga bisa hidup dari bunganya saja, tanpa menyentuh pokoknya. Rumusnya: biaya hidup setahun dibagi tingkat bunga.
Dengan Rp 3 miliar di obligasi negara, keluarga menerima sekitar Rp 15 juta sebulan, seperti saat Anda masih ada. Pokoknya tetap utuh.
Ini cara yang paling aman bagi keluarga. Juga yang paling mahal preminya, karena uang pertanggungannya paling besar.
Uang pertanggungan dihitung supaya keluarga bisa bertahan sekian tahun dengan gaya hidup yang sama, sambil menata ulang hidupnya. Rumusnya: biaya hidup setahun dikali jumlah tahun.
Berapa tahun? Biasanya lima atau sepuluh, atau sampai anak terkecil mandiri. Kalau anak terkecil Anda sekarang 15 tahun dan diperkirakan mandiri di usia 25, berarti sepuluh tahun.
Cara kedua lebih murah dan biasanya cukup. Pasangan yang ditinggalkan masih punya harta keluarga, dan kalau bekerja, penghasilannya sendiri.
Bagi karyawan usia 50 yang anaknya hampir mandiri, cara kedua dengan lima sampai sepuluh tahun biasanya sudah tepat.
Bagi yang anaknya masih kecil, atau pasangannya tidak bekerja, cara pertama lebih aman.
Di sini ada satu hal yang membalik cara pandang. Kebutuhan asuransi jiwa mengecil dari tahun ke tahun. Anak makin mandiri. Utang makin berkurang. Harta makin besar. Orang sering mengira makin tua makin butuh asuransi jiwa. Untuk uang pertanggungan, yang terjadi justru sebaliknya.
Angka dari dua cara di atas belum final. Ada dua penyesuaian.
Tambahkan sisa utang, supaya beban ekonomisnya ikut lunas.
Kurangi harta tunai dan harta investasi yang sudah ada, karena keluarga bisa memakainya. Rumah yang ditinggali tidak ikut dikurangkan. Yang perlu diasuransikan hanya selisihnya.
Contoh keluarga kita di usia 50, memakai cara kedua sepuluh tahun:
Satu catatan penting tentang KPR. Banyak bank sudah menyertakan asuransi jiwa kredit di dalam cicilan, sehingga sisa KPR lunas kalau debiturnya meninggal. Kalau KPR Anda termasuk yang seperti itu, sisa KPR tidak perlu ditambahkan lagi, dan angkanya turun menjadi Rp 856 juta. Pastikan ke bank Anda. Jangan diasumsikan.
Karena kebutuhannya mengecil dari tahun ke tahun, asuransi jiwa berjangka lima atau sepuluh tahun sering sudah cukup untuk masa menjelang pensiun. Polis berjangka hanya melindungi, tanpa unsur tabungan, sehingga preminya jauh lebih murah dari polis seumur hidup.
Kabar baiknya, asuransi jiwa sekarang makin terjangkau. Dulu mahal karena dijual lewat agen, kantor, dan komisi bertahun-tahun. Sekarang, dengan kemajuan teknologi, polis bisa dibeli secara digital, diproses mesin, dikirim sebagai e-polis, dan preminya menjadi sangat murah dan terjangkau.
Banyak karyawan merasa sudah terlindungi karena ada asuransi jiwa kumpulan dari kantor. Perlindungan ini berharga, tapi sering kali uang pertanggungannya tidak dihitung dari kebutuhan keluarga masing-masing, dan berhenti ketika masa kerja berakhir.
Menghitung uang pertanggungan adalah latihan yang sederhana: satu angka biaya hidup, dua rumus, dua penyesuaian. Di kelas persiapan pensiun, latihan ini sering membuat karyawan menyadari dua hal sekaligus: perlindungan untuk keluarganya ternyata kurang, atau justru polis yang dibayarnya selama ini terlalu besar. Keduanya keputusan yang lebih baik diambil di usia 50.
Untuk bahan bacaan karyawan, e-book Persiapan Pensiun untuk Karyawan Usia 50 bisa diakses gratis oleh perusahaan. Hubungi kami lewat WhatsApp untuk meminta aksesnya.
Ambil polis asuransi jiwa Anda, kalau ada. Lihat uang pertanggungannya. Lalu hitung dengan dua cara di atas: biaya hidup setahun dibagi 6%, dan biaya hidup setahun dikali jumlah tahun yang dibutuhkan keluarga Anda. Tambah utang, kurangi harta. Bandingkan hasilnya dengan polis Anda.
Asuransi jiwa ternyata punya fungsi kedua yang jarang disadari: alat untuk membagi warisan secara adil tanpa harus menjual rumah. Itu cerita untuk artikel berikutnya, tentang warisan dan kapan sebaiknya dibagi.
Terima kasih.
Beberapa tahun lalu istri saya harus dioperasi. Rumah sakit pertama menyebut biaya sekitar Rp 60 juta. Seorang teman menyarankan dokter lain, yang kebetulan seangkatan…
Baca artikel →Di sebuah kelas persiapan pensiun, seorang ibu mengangkat tangan dengan wajah lega. “Pak Andreas, kalau begitu saya aman. Harta saya sudah Rp 4 miliar.”…
Baca artikel →Ada satu ibu di kelas persiapan pensiun saya yang wajahnya tegang sejak pagi. Sesi sebelumnya kami menghitung pesangon. Hasilnya, seperti biasa, tidak cukup. Ia…
Baca artikel →Hadirkan materi ini langsung di perusahaan AndaProgram untuk perusahaan Anda
Lihat Training Perencanaan KeuanganLihat program