Berapa Uang Pertanggungan Asuransi Jiwa yang Cukup? Dua Cara Sederhana
Suatu malam ada pesan masuk. “Halo, masih ingat saya? Teman SD kamu.” Anda mengingat-ingat, dan betul. Senang, tentu. Empat puluh tahun tidak bertemu. Obrolan…
Baca artikel →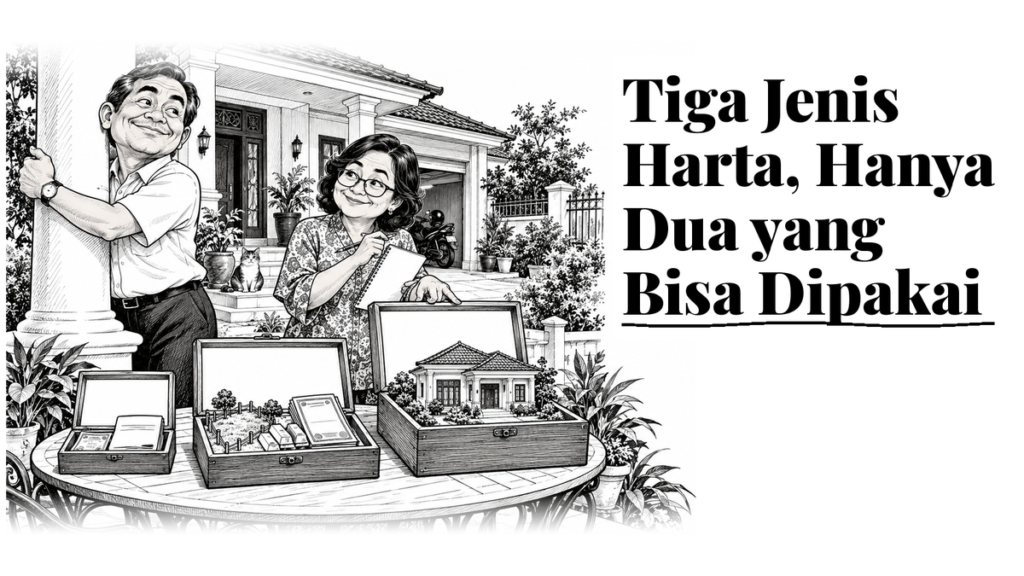
Di sebuah kelas persiapan pensiun, seorang ibu mengangkat tangan dengan wajah lega.
“Pak Andreas, kalau begitu saya aman. Harta saya sudah Rp 4 miliar.”
Saya minta beliau merinci. Ternyata Rp 3,5 miliar di antaranya adalah rumah yang beliau tinggali. Dibeli tahun 80-an seharga ratusan juta, sekarang harga pasarnya sudah miliaran.
“Bu, pensiun nanti rumahnya mau dijual? Lalu pindah ke pinggir kota, atau mengontrak?”
“Ya jangan, Pak.”
Hadirkan materi ini langsung di perusahaan Anda Lihat Training Perencanaan Keuangan →
Betul. Jadi Rp 3,5 miliar itu tidak ikut dihitung. Yang bisa dipakai untuk membiayai pensiun tinggal Rp 500 juta.
Rp 4 miliar dan Rp 500 juta adalah dua angka yang sangat berbeda. Padahal orangnya sama, hartanya sama, hari itu juga. Yang berbeda hanya pertanyaannya. Selama ini kita bertanya “harta saya berapa?”. Untuk pensiun, pertanyaan yang benar adalah “harta saya yang bisa dipakai berapa?”
Di artikel sebelumnya tentang enam indikator kesehatan keuangan, keluarga contoh kita punya kekayaan bersih Rp 2,4 miliar, tapi yang bisa dipakai untuk pensiun hanya Rp 644 juta. Hari ini kita bongkar kenapa bisa begitu.
Karena saat pensiun, keran pemasukan berubah. Gaji berhenti. Pengeluaran tidak ikut berhenti.
Kalau pesangon habis, hidup dari mana? Pilihannya hanya tiga: dari anak, dari utang, atau dari harta. Yang seharusnya tentu dari harta.
Masalahnya, tidak semua harta bisa dipakai untuk hidup. Harta itu ada tiga jenis.
Uang di dompet, tabungan, deposito. Mudah dicairkan, kapan saja.
Kelemahannya satu: biasanya nilainya tidak besar. Uangnya ada, tapi jarang cukup untuk membiayai belasan tahun hidup.
Harta yang Anda miliki, Anda pakai, dan tidak untuk dijual. Rumah yang Anda tinggali. Mobil, motor, perabot, perhiasan yang dipakai.
Nilainya sering paling besar. Tapi harta ini tidak bisa dipakai untuk pensiun, karena Anda tidak berencana menjualnya untuk biaya hidup. Tidak ada orang yang merencanakan pensiun dengan menjual rumahnya lalu mengontrak.
Di neraca, harta pribadi tetap ditulis. Hanya saja, untuk hitungan pensiun nilainya dianggap nol.
Harta yang Anda kumpulkan dengan niat suatu saat dijual atau diambil hasilnya. Rumah kedua, apartemen yang disewakan, tanah, logam mulia, obligasi, reksa dana, saham.
Inilah yang sebenarnya menentukan cukup atau tidaknya uang Anda di masa pensiun. Harta tunai biasanya kecil, harta pribadi tidak dihitung. Jadi yang tersisa, dan yang paling penting, adalah harta investasi.
Rumusnya sederhana:
Yang bisa dipakai untuk pensiun = harta tunai + harta investasi − utang.
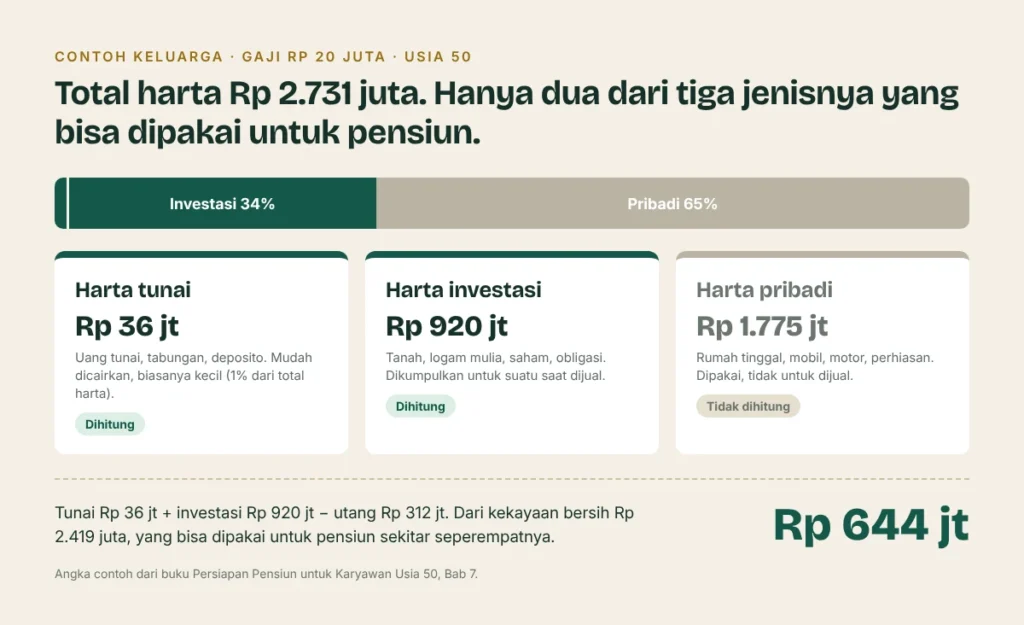
Mari pakai keluarga contoh dari buku saya. Katakanlah usia 50, gaji Rp 20 juta, sudah tiga puluh tahun bekerja. Angka-angkanya saya ambil dari yang paling sering muncul di kelas.
Total hartanya Rp 2.731 juta. Dikurangi utang, kekayaan bersihnya Rp 2.419 juta. Kelihatan besar.
Sekarang pakai rumusnya: Rp 36 juta + Rp 920 juta − Rp 312 juta = Rp 644 juta.
Dari Rp 2,4 miliar, yang bisa dipakai untuk pensiun hanya sekitar seperempatnya. Sisanya ada di rumah, mobil, dan perhiasan.
Ini bukan berita buruk. Ini justru gambaran yang jujur. Lebih baik kaget hari ini, di usia 50, daripada kaget di usia 60.
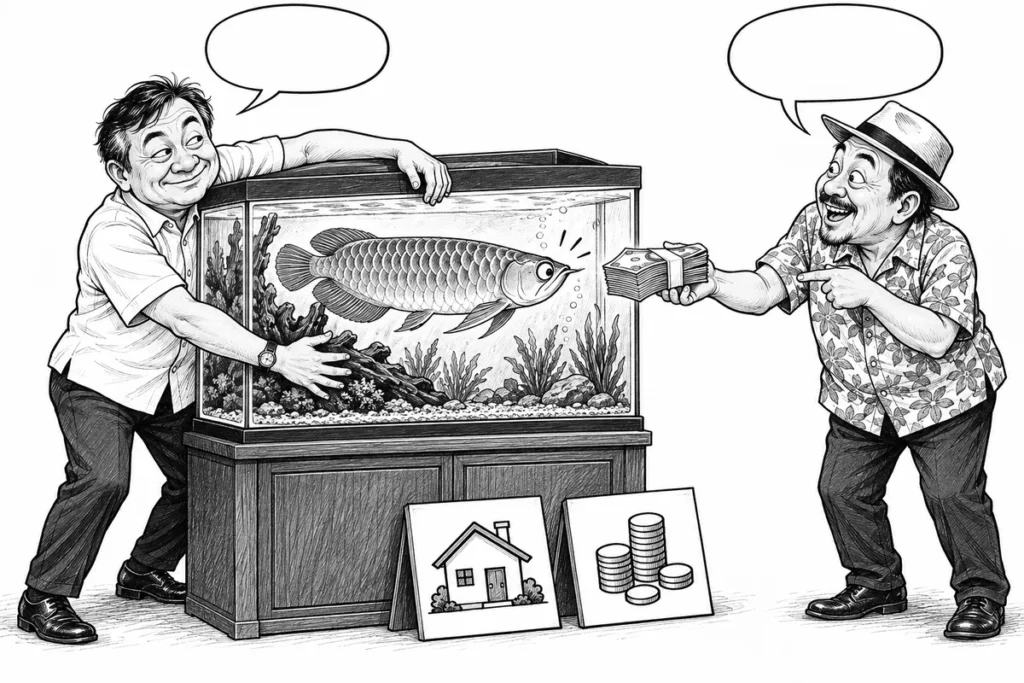
Pertanyaan ini hampir selalu muncul. Ikan arwana sepanjang satu meter. Keris pusaka. Koleksi jam tangan. Lukisan.
Ujiannya cukup satu kalimat. Bayangkan ada orang datang dan berkata, “Om, ikannya dijual? Saya beli Rp 30 juta.”
Kalau jawaban Anda “Tidak, ini koleksi,” maka itu harta pribadi. Nilainya nol untuk pensiun.
Kalau jawaban Anda “Boleh,” maka itu harta investasi. Tulis Rp 30 juta.
Dan kalau ikannya mati, dicoret.
Ujian yang sama berlaku untuk rumah kedua. Kalau rumah kedua itu ditempati anak dan Anda tidak akan pernah menjualnya, jujurlah: itu harta pribadi. Jenis harta tidak ditentukan oleh barangnya, tapi oleh niat pemiliknya.
Ibu dengan Rp 4 miliar tadi merasa kaya, padahal yang bisa dipakai jauh lebih kecil. Tapi saya juga sering bertemu yang sebaliknya.
Ada peserta yang merasa tidak punya apa-apa. Lalu ketika diminta menulis, ternyata ada tanah warisan di kampung. Ada logam mulia yang dikumpulkan istrinya sedikit demi sedikit. Ada saham dari program kepemilikan saham karyawan yang bertahun-tahun tidak pernah dilihat.
Saya pernah bertemu peserta yang saldo sahamnya ratusan juta dan tidak pernah dicairkan. Bukan karena strategi, tapi karena tidak tahu caranya.
Jadi neraca bisa membawa dua kabar. Bisa membuat Anda sadar harta Anda lebih kecil dari dugaan. Bisa juga membuat Anda menemukan harta yang selama ini terlupa.
Neraca keuangan pribadi tidak butuh aplikasi rumit. Tiga hal yang selalu saya pesankan di kelas.
Pakai harga pasar hari ini, bukan harga beli. Tanah yang dibeli Rp 100 juta lima belas tahun lalu ditulis sesuai harga jualnya sekarang. Sebaliknya, mobil yang dibeli Rp 300 juta ditulis sesuai harga bekasnya hari ini.
Isi bersama pasangan. Sering sekali suami tidak tahu istri punya emas, dan istri tidak tahu suami punya saham. Neraca keluarga yang diisi satu orang hampir selalu kurang.
Ulangi setahun sekali. Harga tanah naik, saldo saham bergerak, KPR berkurang, ikan arwana bisa mati. Neraca itu foto, bukan lukisan. Perlu diambil ulang.
Kalau ingin praktis, isi di kalkulator MPP. Begitu harta dan utang dimasukkan, angka kekayaan bersih dan indikator kesehatan keuangan muncul otomatis.
Banyak karyawan senior merasa siap pensiun karena melihat total hartanya. Rumah sudah lunas, nilainya sudah naik berkali-kali lipat. Perasaan aman ini wajar, tapi sering keliru, karena rumah tinggal tidak bisa membiayai hidup sehari-hari.
Latihan memilah tiga jenis harta adalah salah satu bagian yang paling membuka mata di kelas persiapan pensiun. Hanya butuh selembar kertas dan tiga puluh menit, dan hasilnya sering mengubah keputusan: menunda pensiun dini, mulai mengumpulkan harta investasi, atau menata ulang aset yang terlupa.
Kalau perusahaan Anda ingin karyawan usia 50 mulai melakukannya, kami bisa membantu. Bagi perusahaan yang ingin membagikan bahan bacaannya, e-book Persiapan Pensiun untuk Karyawan Usia 50 bisa diakses gratis. Hubungi kami lewat WhatsApp untuk meminta aksesnya.
Ambil selembar kertas malam ini. Buat tiga kolom: tunai, pribadi, investasi. Isi bersama pasangan dengan harga hari ini. Lalu hitung satu angka saja: tunai ditambah investasi, dikurangi utang.
Angka itulah yang sebenarnya Anda bawa ke masa pensiun.
Tapi sebelum harta itu dipakai, ia harus dijaga dulu. Satu kali masuk rumah sakit tanpa perlindungan bisa menghabiskan harta investasi yang dikumpulkan puluhan tahun. Di artikel berikutnya, kita bahas pagar pertamanya: dana darurat dan asuransi kesehatan, dan kenapa asuransi kantor ikut pensiun bersama Anda.
Terima kasih.
Suatu malam ada pesan masuk. “Halo, masih ingat saya? Teman SD kamu.” Anda mengingat-ingat, dan betul. Senang, tentu. Empat puluh tahun tidak bertemu. Obrolan…
Baca artikel →Beberapa tahun lalu istri saya harus dioperasi. Rumah sakit pertama menyebut biaya sekitar Rp 60 juta. Seorang teman menyarankan dokter lain, yang kebetulan seangkatan…
Baca artikel →Ada satu ibu di kelas persiapan pensiun saya yang wajahnya tegang sejak pagi. Sesi sebelumnya kami menghitung pesangon. Hasilnya, seperti biasa, tidak cukup. Ia…
Baca artikel →Hadirkan materi ini langsung di perusahaan AndaProgram untuk perusahaan Anda
Lihat Training Perencanaan KeuanganLihat program