Berapa Uang Pertanggungan Asuransi Jiwa yang Cukup? Dua Cara Sederhana
Suatu malam ada pesan masuk. “Halo, masih ingat saya? Teman SD kamu.” Anda mengingat-ingat, dan betul. Senang, tentu. Empat puluh tahun tidak bertemu. Obrolan…
Baca artikel →
Beberapa tahun lalu istri saya harus dioperasi.
Rumah sakit pertama menyebut biaya sekitar Rp 60 juta. Seorang teman menyarankan dokter lain, yang kebetulan seangkatan dengan saya di kampus. Begitu bertemu, jelas sekali dokternya sangat kompeten. Estimasinya Rp 280 juta, karena teknik operasinya memakai alat yang lebih canggih.
Kami memilih yang kedua.
Asuransi diproses, otorisasi dua minggu, operasi berjalan lancar. Baru setelah semuanya selesai saya sempat berpikir: tadi yang ditanggung berapa, ya?
Tagihan akhirnya Rp 225 juta. Yang harus saya bayar sendiri: Rp 350 ribu.
Hadirkan materi ini langsung di perusahaan Anda Lihat Training Perencanaan Keuangan →
Tanpa asuransi, itu satu mobil. Dengan asuransi, saya tidak perlu berpikir.
Sekarang bayangkan kejadian yang sama terjadi setahun setelah Anda pensiun. Selama bekerja, fasilitas kesehatan kantor menanggung semuanya. Kita bahkan jarang tahu berapa harga kamar dan harga operasi. Lalu tibalah hari pensiun. Saat Anda pensiun, semua fasilitas ikut pensiun. Termasuk asuransi kesehatan dari kantor.
Di artikel sebelumnya, kita menghitung harta yang bisa dipakai untuk pensiun. Artikel ini tentang cara menjaganya, supaya harta itu tidak habis di rumah sakit.
Di kelas, saya meringkas risiko yang paling ditakuti orang menjadi satu istilah: SK Camat. Bukan SK presiden, bukan SK direksi. SK Camat.
Bisa dihilangkan? Tidak. Ada peserta yang bilang, “Saya naik motor selalu pakai jaket, sarung tangan, helm, dan patuh rambu.” Bagus. Tapi yang menabrak dari belakang bukan Anda.
Risiko hanya bisa dikecilkan dan diantisipasi. Alatnya dua: dana darurat untuk yang kecil, asuransi untuk yang besar.
Dana darurat untuk kejadian kecil yang tidak ada di anggaran. Obat, tukang urut setelah terkilir, servis motor mendadak, genteng bocor.
Standarnya berbeda, tergantung Anda masih bekerja atau sudah pensiun.
Selama masih bekerja: 3 sampai 6 kali pengeluaran bulanan. Kalau dana darurat terpakai, gaji bulan depan bisa mengisinya lagi.
Setelah pensiun: 12 sampai 24 kali pengeluaran bulanan. Karena tidak ada lagi gaji bulan depan yang mengisi ulang.
Ini yang sering terlewat. Dihitung dalam bulan, standar dana darurat seorang pensiunan empat kali standar orang yang masih bekerja.
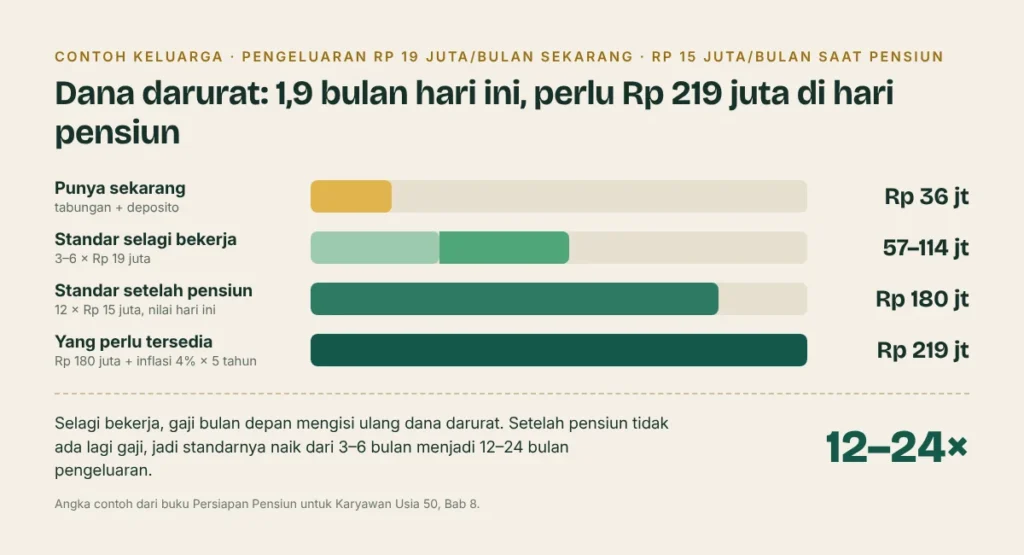
Mari pakai keluarga contoh kita: gaji Rp 20 juta, pengeluaran saat ini Rp 19 juta sebulan, termasuk tabungan dan cicilan. Dana siap pakainya Rp 36 juta.
Terdengar berat? Keluarga contoh ini menabung Rp 3 juta sebulan. Kalau tabungan itu diarahkan ke dana darurat dulu, kekurangan Rp 21 juta untuk mencapai 3 bulan tertutup dalam tujuh bulan. Lalu sisanya dicicil menuju 12 bulan sebelum hari pensiun.
Ini bukan menakut-nakuti. Ini aritmatika biasa. Dan aritmatika ini jauh lebih ringan kalau dimulai di usia 50 daripada di usia 54.
Dana darurat tidak dirancang untuk operasi jantung. Untuk itu ada asuransi.
Satu hal yang perlu diketahui sejak sekarang: polis asuransi kesehatan kumpulan milik kantor umumnya tidak bisa dialihkan menjadi polis pribadi saat Anda pensiun. Di Indonesia, fasilitas semacam itu biasanya tidak tersedia. Begitu masa kerja berakhir, perlindungannya berakhir. Anda harus membeli sendiri, dari awal.
Pilihannya dua. BPJS Kesehatan tetap bisa dilanjutkan setelah pensiun, dengan pindah menjadi peserta mandiri dan membayar iuran sendiri. Atau asuransi kesehatan swasta, sebagai pelengkap atau pengganti.
Untuk asuransi swasta, orang sering bertanya kapan waktu yang paling murah untuk membeli. Itu pertanyaan yang keliru.
Pertanyaan yang benar: Anda masih diterima atau tidak?
Perusahaan asuransi memeriksa kesehatan calon nasabahnya. Diabetes, hampir pasti ditolak. Darah tinggi yang minum obat rutin, hampir pasti ditolak. Riwayat tumor atau kanker, sulit. Kolesterol, masih abu-abu.
Kalau hari ini Anda masih sehat, kemungkinan besar Anda masih diterima. Lima tahun lagi, di usia 55, belum tentu.
Di kelas selalu ada yang bertanya, “Pak, kantor masih menanggung saya sampai pensiun. Apa perlu beli sekarang?”
Jawaban saya: kalau menunggu sampai pensiun, Anda mendaftar di usia 55 dengan kondisi kesehatan usia 55. Tidak ada yang bisa menjamin hasilnya. Kalau mendaftar sekarang, Anda diperiksa dengan kondisi hari ini, dan polisnya terus berjalan.
Ya, selama beberapa tahun Anda ditanggung dua kali, oleh kantor dan oleh polis sendiri. Itu bukan pemborosan. Itu harga untuk kepastian diterima.
Saya menyebut asuransi kesehatan sebagai asuransi gaya hidup, karena pilihannya mengikuti cara Anda hidup.
Mau berobat di dalam negeri atau sampai ke luar negeri? Bagi yang tinggal di Jakarta, dalam negeri cukup. Bagi yang tinggal di Pekanbaru, ke Jakarta perlu pesawat dan macet berjam-jam, sementara ke Malaysia hanya setengah jam terbang. Wajar kalau mereka mencari polis yang menanggung sampai ke sana.
Kamar kelas berapa? Waktu saya masih menjadi agen, ada nasabah yang minta jangan diberi kamar VIP karena takut sendirian. Ada yang sebaliknya. Keduanya benar.
Yang tidak boleh adalah tidak cocok. Gaya hidupnya berobat ke luar negeri, asuransinya hanya BPJS. Atau plafon kamarnya kecil, lalu dirawat di kamar yang lebih mahal. Selisihnya bisa dihitung proporsional, dan sebagian besar tagihan menjadi tanggungan sendiri.
Ada yang bertanya, kalau tidak mau membeli asuransi kesehatan, harus menyiapkan berapa? Angka minimal yang saya pakai di kelas: Rp 1 sampai 2 miliar, khusus untuk kesehatan, di luar dana pensiun.
“Saya punya rumah dua miliar, Pak. Itu jaminannya kalau sakit.”
Secara hitungan boleh. Tapi waktu saya masih menjadi agen, seorang suami pernah berkata persis begitu. Istrinya yang menjawab, “Kamu kira enak? Kamu sakit, saya jual rumah. Kamu meninggal, saya jual rumah. Kamu mau?”
Kami akhirnya membicarakan polis.
Banyak orang membereskan arus kas, lalu langsung berinvestasi, lalu memikirkan pensiun, dan proteksi paling akhir.
Urutan yang benar: arus kas, proteksi, baru investasi.
Kenapa? Karena kalau proteksinya tidak ada, yang termakan risiko justru investasinya. Tanah dijual, emas dicairkan, deposito dipecah untuk biaya rumah sakit. Harta investasi yang seharusnya membiayai pensiun habis sebelum waktunya.
Dana darurat dan asuransi bukan pengeluaran. Keduanya pagar yang menjaga harta Anda tetap utuh sampai saatnya dipakai.
Asuransi kesehatan kumpulan adalah fasilitas yang paling dihargai karyawan, sekaligus yang paling jarang dipikirkan kelanjutannya. Banyak karyawan baru sadar di bulan-bulan terakhir masa kerjanya bahwa perlindungan itu akan berhenti. Pada saat itu, sebagian sudah punya kondisi kesehatan yang membuat mereka sulit diterima asuransi swasta.
Waktu yang tepat untuk memberi tahu adalah lima tahun sebelum pensiun, bukan lima bulan. Perusahaan bisa membantu dengan menjelaskan sejak awal kapan fasilitas kesehatan berakhir dan bagaimana cara melanjutkan BPJS Kesehatan sebagai peserta mandiri. Program persiapan pensiun di usia 50 memberi ruang yang cukup bagi karyawan untuk mengambil keputusan selagi masih punya pilihan.
Untuk bahan bacaan karyawan, e-book Persiapan Pensiun untuk Karyawan Usia 50 bisa diakses gratis oleh perusahaan. Hubungi kami lewat WhatsApp untuk meminta aksesnya.
Dua hal untuk dilakukan bulan ini. Pertama, hitung dana darurat Anda dalam satuan bulan: dana siap pakai dibagi pengeluaran sebulan. Kedua, kalau belum punya asuransi kesehatan pribadi, tulis tanggal kapan Anda akan mulai mencari. Selagi hasil pemeriksaan kesehatan Anda masih bagus.
SK Camat masih menyisakan satu huruf: M, meninggal. Risiko ini tidak menimpa Anda, tapi keluarga yang ditinggalkan. Di artikel berikutnya, kita hitung berapa uang pertanggungan asuransi jiwa yang cukup, dengan dua cara sederhana yang saya pakai di kelas.
Terima kasih.
Suatu malam ada pesan masuk. “Halo, masih ingat saya? Teman SD kamu.” Anda mengingat-ingat, dan betul. Senang, tentu. Empat puluh tahun tidak bertemu. Obrolan…
Baca artikel →Di sebuah kelas persiapan pensiun, seorang ibu mengangkat tangan dengan wajah lega. “Pak Andreas, kalau begitu saya aman. Harta saya sudah Rp 4 miliar.”…
Baca artikel →Ada satu ibu di kelas persiapan pensiun saya yang wajahnya tegang sejak pagi. Sesi sebelumnya kami menghitung pesangon. Hasilnya, seperti biasa, tidak cukup. Ia…
Baca artikel →Hadirkan materi ini langsung di perusahaan AndaProgram untuk perusahaan Anda
Lihat Training Perencanaan KeuanganLihat program