Kenapa Orang Pensiun Sering Gagal Berwirausaha
Saya punya seorang teman. Sekarang dia salah satu partner saya mengajar program persiapan pensiun. Tapi tujuh tahun lalu ceritanya lain. Dia perempuan, karier di…
Baca artikel →
Di setiap kelas persiapan pensiun, ada satu pertanyaan yang selalu saya lempar ke peserta.
“Bapak, Ibu, menurut Anda apa yang menyebabkan uang pesangon itu tidak cukup?”
Jawaban yang masuk bermacam-macam. Konsumtif. Ditipu. Dipinjam anak. Sakit. Semuanya benar, dan semuanya sudah pernah saya bahas.
Tapi hampir tidak pernah ada yang menyebut jawaban nomor satu: uang pesangonnya memang tidak cukup sejak awal.
Waktu hitungannya dibuka di depan kelas, ekspresinya berubah. Ada yang diam. Ada yang menghitung ulang di kertas. Dan ada yang bergumam sendiri, “Iya ya, kalau dihitung-hitung ternyata memang tidak cukup.”
Hadirkan materi ini langsung di perusahaan Anda Lihat Training Perencanaan Keuangan →
Itu bagian yang paling saya tunggu di setiap kelas. Bukan karena saya senang melihat orang kaget, tapi karena kesadaran itu satu-satunya pintu masuk ke pertanyaan yang sebenarnya: kalau memang tidak cukup, lalu apa yang harus dilakukan?
Artikel ini menjawab itu.
Ini yang paling sering keliru dipahami.
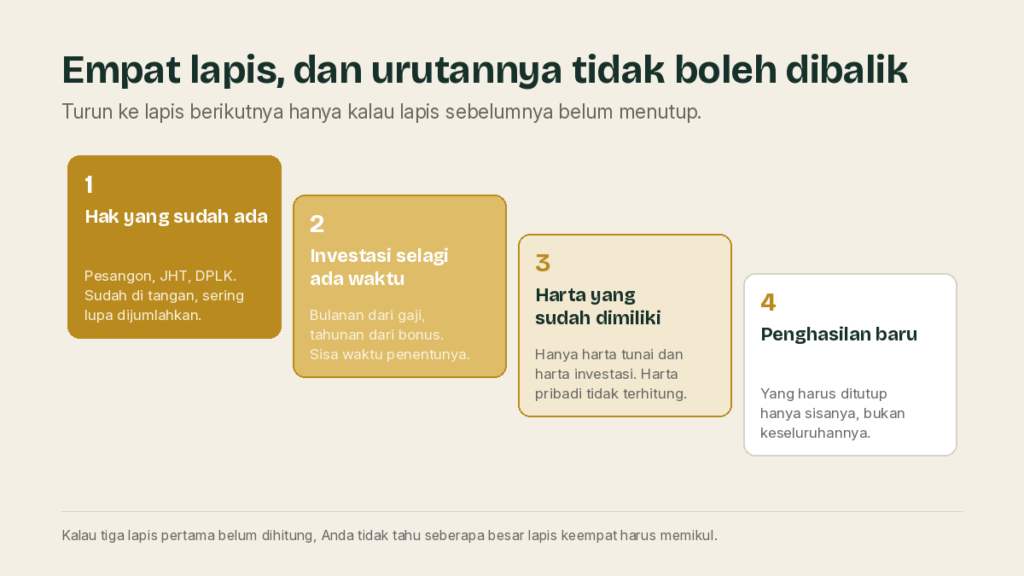
Orang membayangkan menyiapkan pensiun sebagai satu keputusan besar — pilih instrumen yang tepat, atau temukan produk yang imbal hasilnya bagus. Padahal yang membuat sebuah masa pensiun cukup bukan satu sumber besar, melainkan empat lapis yang ditumpuk dan diperiksa berurutan.
Setiap lapis punya syaratnya sendiri. Yang pertama butuh waktu. Yang kedua sudah ada di tangan Anda. Yang ketiga butuh keberanian menghitung ulang harta. Yang keempat butuh tenaga.
Dan urutannya tidak boleh dibalik. Karena kalau Anda tidak tahu lapis satu sampai tiga menghasilkan berapa, Anda tidak akan pernah tahu berapa besar lapis keempat yang harus Anda pikul.
Sebelum menumpuk apa pun, kebutuhannya harus diketahui.
Di artikel sebelumnya saya sudah membahas dua cara menghitungnya. Cara pertama: penghasilan sebulan dikali 12, dikali jumlah tahun yang harus dibiayai. Cara kedua: penghasilan sebulan dikali 12, lalu dibagi bunga deposito — ini menghasilkan angka modal yang bunganya saja sudah cukup untuk hidup.
Mari kita pakai contoh yang sama dengan artikel “8 penyebab” supaya nyambung. Katakanlah gaji terakhir Rp 15 juta, pensiun di usia 55, dan usia harapan hidup 76. Berarti ada 21 tahun yang harus dibiayai.
Ketiganya beda, dan itu wajar. Tapi ketiganya sepakat pada satu hal: angkanya miliaran, bukan ratusan juta.
Pesangonnya Rp 480 juta.
Lapis pertama tidak perlu diusahakan. Ia sudah ada, hanya sering lupa dihitung.
Isinya tiga: uang pesangon, saldo BPJS Ketenagakerjaan, dan DPLK kalau kantor Anda menyediakannya.
Yang paling sering dilupakan adalah yang kedua. Iuran Jaminan Hari Tua dipotong tiap bulan sejak hari pertama bekerja, dan setelah puluhan tahun jumlahnya tidak kecil. Katakanlah seorang karyawan bekerja 30 tahun, gajinya naik rata-rata 5% per tahun, dan saldonya tidak pernah dicairkan di tengah jalan. Saldo JHT-nya di usia 55 bisa di kisaran Rp 479 juta — hampir sebesar pesangonnya sendiri.
Jadi lapis satu totalnya sekitar Rp 959 juta. Mari kita lihat artinya dalam durasi, bukan jumlah:
| Yang dipegang | Bertahan berapa lama |
|---|---|
| Pesangon saja (Rp 480 juta) | 2 tahun 9 bulan |
| Pesangon + JHT (Rp 959 juta) | 5 tahun 8 bulan |
Dua kali lipat uangnya, dua kali lipat durasinya. Dari 21 tahun yang dibutuhkan, kita baru menutup seperempatnya.
Lapis kedua ini yang paling bergantung pada satu hal: umur Anda hari ini.
Kalau usia Anda masih di kisaran 50, Anda masih punya kesempatan. Investasinya bisa dilakukan dua cara. Bulanan, diambil dari gaji. Atau tahunan, diambil dari bonus dan THR — dan cara kedua ini sering lebih realistis, karena uangnya memang bukan uang yang sudah punya jatah di anggaran rumah tangga.
Kekurangan yang harus ditutup lapis ini adalah Rp 3,06 miliar dikurangi Rp 959 juta, yaitu Rp 2,1 miliar. Ini setoran bulanan yang dibutuhkan:
| Mulai di usia | Sisa waktu | Reksa dana campuran (9%) | Reksa dana saham (12%) |
|---|---|---|---|
| 30 | 25 tahun | Rp 2,0 juta | Rp 1,2 juta |
| 35 | 20 tahun | Rp 3,3 juta | Rp 2,3 juta |
| 40 | 15 tahun | Rp 5,7 juta | Rp 4,5 juta |
| 45 | 10 tahun | Rp 11,1 juta | Rp 9,5 juta |
| 50 | 5 tahun | Rp 28,1 juta | Rp 26,2 juta |
Lihat baris paling bawah. Untuk orang bergaji Rp 15 juta, menyisihkan Rp 26 juta sebulan bukan pilihan yang berat — itu bukan pilihan sama sekali.
Sekarang lihat baris paling atas. Rp 1,2 juta sebulan. Sekitar 8% dari gaji.
Angka yang sama. Kebutuhan yang sama. Yang berbeda cuma dua puluh tahun.
Ini juga sebabnya di kelas saya selalu bilang: yang paling mahal dari menunda bukan uangnya, tapi waktunya. Uang bisa dicari. Waktu tidak.
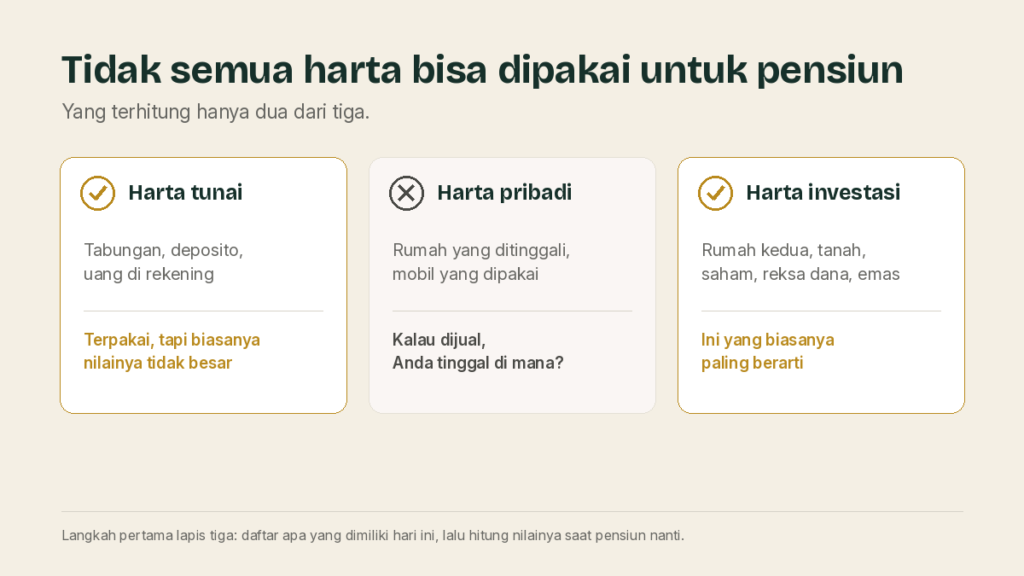
Kalau lapis satu dan dua digabung masih belum cukup — dan untuk orang yang baru mulai di usia 50, hampir pasti belum — kita turun ke lapis ketiga: menginventarisasi harta.
Harta itu ada tiga jenis, dan penting membedakannya:
Yang bisa dipakai untuk membiayai pensiun hanya harta tunai dan harta investasi. Harta pribadi tidak, karena menjualnya berarti menghilangkan fungsinya. Rumah yang Anda tinggali memang punya nilai, tapi kalau dijual Anda harus tinggal di mana?
Dari pengalaman saya, harta tunai biasanya nilainya tidak signifikan. Yang biasanya cukup berarti justru harta investasi.
Caranya: daftar dulu apa saja yang dimiliki dan berapa nilainya hari ini. Lalu hitung berapa nilainya nanti saat Anda pensiun. Katakanlah lima tahun lagi:
| Aset | Nilai hari ini | Nilai saat pensiun |
|---|---|---|
| Rumah kedua (naik 5%/tahun) | Rp 800 juta | Rp 1.021 juta |
| Reksa dana saham (12%/tahun) | Rp 150 juta | Rp 264 juta |
| Logam mulia (7%/tahun) | Rp 200 juta | Rp 281 juta |
| Total | Rp 1,15 miliar | Rp 1,57 miliar |
Sekarang ditumpuk dengan lapis satu: Rp 959 juta + Rp 1,57 miliar = Rp 2,53 miliar.
Bertahan 16 tahun 7 bulan.
Jauh lebih baik daripada 2 tahun 9 bulan. Tapi yang dibutuhkan 21 tahun. Masih kurang sekitar empat setengah tahun.
Di sinilah Anda harus mulai memikirkan sesuatu yang berbeda.
Secara teori, kalau dana Anda tidak cukup dan Anda masih membutuhkan penghasilan, ada empat cara mendapatkannya. Robert Kiyosaki menyebutnya empat kuadran:
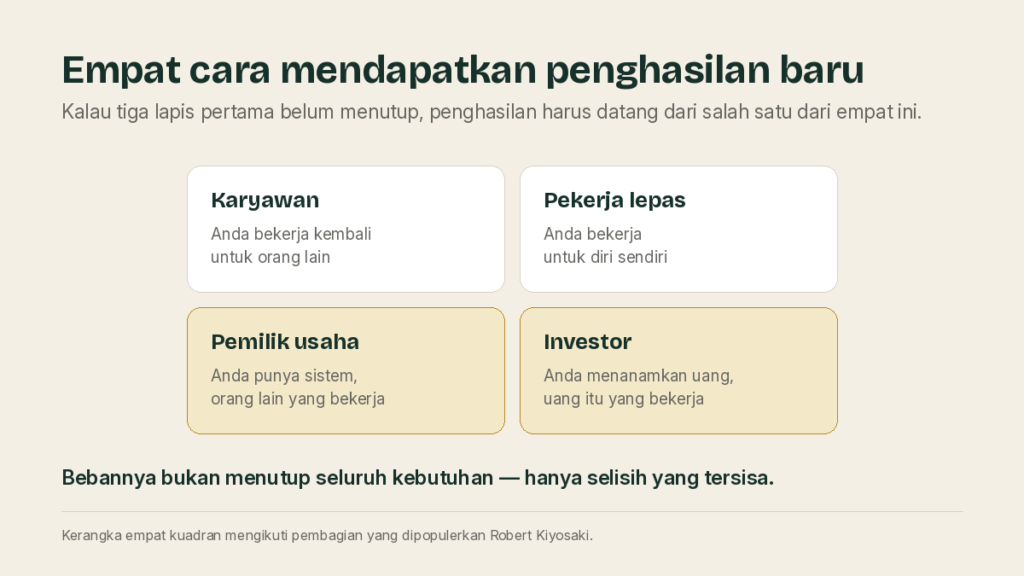
Kabar baiknya, di lapis keempat ini beban yang tersisa jauh lebih ringan daripada kelihatannya. Karena tugasnya bukan menutup Rp 3 miliar. Tugasnya hanya menutup selisih empat setengah tahun tadi.
| Kalau Anda tetap berpenghasilan | Yang dibutuhkan |
|---|---|
| Selama 5 tahun pertama masa pensiun | Rp 9,6 juta per bulan |
| Selama 10 tahun pertama masa pensiun | Rp 5,0 juta per bulan |
Rp 5 juta sebulan selama sepuluh tahun. Untuk orang yang gaji terakhirnya Rp 15 juta dan punya pengalaman 30 tahun di bidangnya, itu angka yang masuk akal.
Bandingkan dengan orang yang tidak pernah menghitung lapis satu sampai tiga. Dia masuk masa pensiun tanpa tahu berapa yang kurang, lalu mengambil keputusan besar berdasarkan perasaan — biasanya membuka usaha dengan modal sebesar-besarnya, karena merasa harus mengejar ketertinggalan yang tidak pernah dia ukur.
Itu cerita yang sudah saya bahas terpisah di artikel kenapa orang pensiun sering gagal berwirausaha. Intinya: kalau angkanya diketahui lebih dulu, taruhannya jadi jauh lebih kecil.
Perhatikan baris paling atas dan paling bawah pada tabel setoran bulanan: Rp 1,2 juta untuk yang mulai di usia 30, Rp 26,2 juta untuk yang mulai di usia 50. Selisih dua puluh kali lipat, untuk tujuan yang sama persis.
Perusahaan tidak bisa mengubah besaran pesangon. Tapi perusahaan bisa menentukan kapan karyawan melihat tabel itu.
Karyawan yang melihatnya di usia 35 punya lima lapis pilihan. Karyawan yang baru melihatnya di masa persiapan pensiun praktis tinggal punya dua: menjual aset dan mencari pekerjaan baru. Materinya sama, biayanya sama, hasilnya sama sekali berbeda.
Ada satu hal yang bisa dikerjakan minggu ini tanpa anggaran baru: beri tahu karyawan berapa saldo BPJS Ketenagakerjaan mereka hari ini. Bukan cara mengeceknya — angkanya. Dalam contoh di atas, saldo JHT hampir sebesar pesangonnya, dan hampir tidak ada karyawan yang tahu itu. Satu informasi yang sudah Anda miliki, dibagikan sekali, sudah mengubah lapis satu dari perkiraan menjadi angka.
Dan kalau perusahaan Anda menyediakan DPLK, pastikan karyawan tahu berapa saldonya juga. Fasilitas yang tidak diketahui nilainya tidak akan pernah masuk ke perhitungan siapa pun.
Satu hal saja: hitung lapis satu Anda.
Perkirakan pesangon Anda, cek saldo BPJS Ketenagakerjaan, tanyakan saldo DPLK kalau ada. Jumlahkan. Lalu bagi dengan pengeluaran bulanan Anda hari ini.
Hasilnya adalah jumlah bulan. Bandingkan dengan sisa usia Anda setelah pensiun.
Selisih itulah pekerjaan rumah Anda. Dan selama Anda masih bekerja, selisih itu masih bisa dikecilkan.
Di artikel berikutnya saya akan membahas janji kedua dari artikel “8 penyebab”: bagaimana mengatasi tujuh penyebab lain yang membuat uang pensiun habis lebih cepat — mulai dari utang sampai biaya kesehatan.
Terima kasih.
Saya punya seorang teman. Sekarang dia salah satu partner saya mengajar program persiapan pensiun. Tapi tujuh tahun lalu ceritanya lain. Dia perempuan, karier di…
Baca artikel →Di sebuah training persiapan pensiun, seorang ibu mengangkat tangan. “Pak Andreas, uang pesangon ini baiknya ditaruh di mana ya?” Saya balik bertanya, “Menurut Ibu…
Baca artikel →Setiap kali saya membawakan training persiapan pensiun, ada satu pertanyaan yang selalu saya lempar lebih dulu ke peserta. “Bapak, Ibu, pernahkah Anda menghitung berapa…
Baca artikel →Hadirkan materi ini langsung di perusahaan AndaProgram untuk perusahaan Anda
Lihat Training Perencanaan KeuanganLihat program