Empat Sumber Dana Pensiun Kalau Pesangon Tidak Cukup
Menyiapkan pensiun bukan satu keputusan besar, melainkan empat lapis yang diperiksa berurutan. Yang pertama butuh waktu, yang terakhir butuh tenaga.
Baca artikel →
Saya punya seorang teman. Sekarang dia salah satu partner saya mengajar program persiapan pensiun. Tapi tujuh tahun lalu ceritanya lain.
Dia perempuan, karier di sebuah perusahaan perbankan, jenjangnya bagus. Di usia 52–53 tahun dia mengambil pensiun dini, dan pesangonnya besar — sekitar Rp 2 miliar.
Dua tahun kemudian uang itu habis.
Habis ke mana? Dia gagal berwirausaha. Waktu itu dia membuka usaha berbentuk waralaba di bidang kuliner. Justru karena bentuknya waralaba, dia makin yakin usaha itu akan berhasil — sudah ada sistemnya, ada pendampingannya. Lalu datang pandemi 2020, dan itu jadi salah satu faktor yang menjatuhkannya.
Yang paling saya ingat adalah kalimatnya ke saya: kenapa dia tidak bertemu saya lebih dulu. Sekarang kami mengajar berdua. Saya membawakan sisi perencanaan keuangannya, dia membawakan sisi yang tidak bisa saya bawakan — bagaimana rasanya kehilangan uang pensiun karena gagal berwirausaha.
Siapkan karyawan Anda menjelang purnabakti Lihat Training Persiapan Pensiun →
Kalau ada pernyataan bahwa masa pensiun adalah masa untuk berwirausaha, pernyataan itu keliru.
Idealnya, masa pensiun adalah masa seseorang menikmati hidupnya. Bukan lagi mencari uang, tapi memakai uang yang sudah dia kumpulkan. Istilah saya: masa pensiun bukan masa untuk mulai belajar investasi, tapi masa untuk menikmati hasil investasi. Bukan masa untuk mulai berwirausaha, tapi masa untuk menikmati hasil kerja Anda selama jadi karyawan.
Masalahnya, itu ideal. Kenyataannya lain.
Dari hitungan yang saya lakukan bersama peserta di kelas menggunakan kalkulator perencanaan keuangan, sekitar 80% karyawan tidak siap pensiun. Maksudnya: dana yang mereka punya tidak cukup untuk menghidupi mereka sampai usia harapan hidup. Kalau dananya tidak cukup, tidak ada hidup yang bisa dinikmati.
Jadi pertanyaannya berubah. Bukan lagi “mau ngapain waktu pensiun”, tapi “kalau uangnya tidak cukup, saya harus bagaimana?”
Kalau memakai kerangka Cashflow Quadrant-nya Robert Kiyosaki, ada empat pilihan:
Pilihan kedua yang paling populer. Dan di situlah masalahnya dimulai.
Kalau kita jujur, mentalitas membangun usaha pada seorang karyawan itu relatif lemah. Bukan karena dia tidak mampu, tapi karena selama puluhan tahun pekerjaannya memang bukan itu. Apalagi kalau posisinya di level staf. Dia tidak terbiasa berpikir dari sisi bisnisnya.
Inilah yang membuat orang gagal: tidak punya pengalaman, tidak punya keterampilan, tidak punya pengetahuan. Dan yang paling sering luput — tidak punya mentalitas seorang pemilik usaha, yang harus siap menghadapi risiko.
Saya pernah bertemu peserta yang secara fisik sangat prima. Sehat, badannya atletis. Waktu istirahat saya ngobrol dengannya.
“Pak, pensiun nanti rencananya mau apa?”
“Kayaknya saya mau buka ternak sapi, Pak Andreas.”
“Lho, kenapa ternak sapi?”
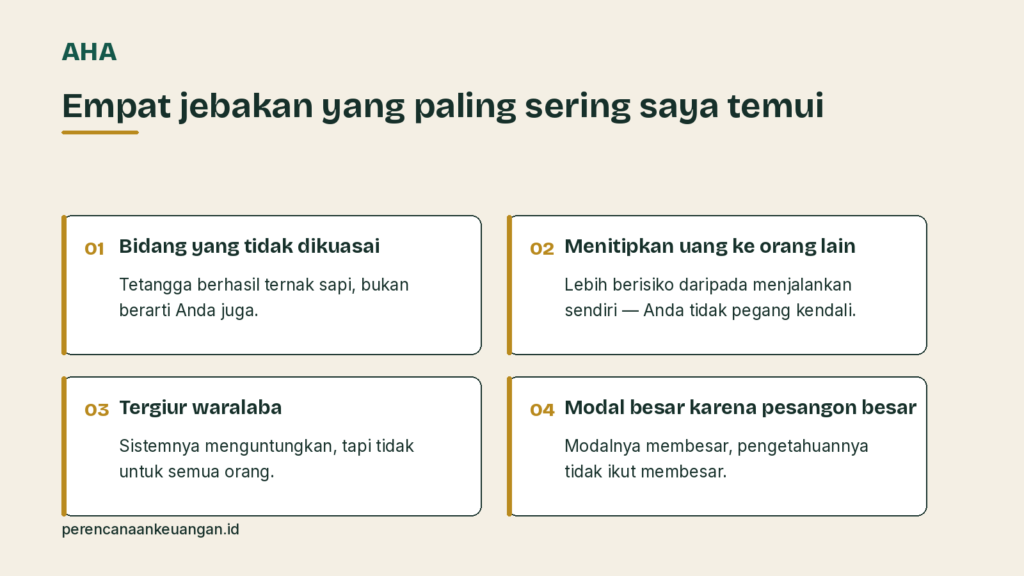
“Karena tetangga-tetangga saya ternak sapi, semuanya berhasil.”
“Bapak ngerti dunia peternakan sapi?”
Dia mesem-mesem. “Enggak, sih.”
“Punya keterampilannya?”
“Enggak juga.”
“Punya pengalamannya?”
“Enggak punya, Pak.”
Wirausaha tidak bisa disamaratakan. Orang lain berhasil bukan berarti Anda pasti berhasil. Orang itu mungkin punya ilmunya dan punya pengalamannya. Kalau Anda tidak punya ketiganya, di situlah cikal bakal kebangkrutan Anda — apalagi kalau modalnya besar.
“Sudahlah, taruh saja uangnya di mereka.”
Dalam kerangka Kiyosaki tadi, ini posisi investor. Dan ini justru lebih berisiko daripada menjalankan usahanya sendiri. Kenapa? Karena Anda tidak pegang kendali. Yang mengendalikan uang Anda adalah orang lain.
Coba jawab jujur: Anda tahu bagaimana uang itu dikelola? Tahu pertumbuhannya berapa? Pendapatannya berapa? Modalnya berapa? Marjin labanya berapa? Laba bersihnya berapa?
Kalau Anda tidak bisa menjawab itu, Anda tidak sedang berinvestasi. Anda sedang percaya. Dan kembali ke poin sebelumnya — banyak dari kita yang berstatus karyawan memang tidak punya sense of business. Itu jadi masalah besar justru ketika uang diserahkan ke tangan orang lain.
Waralaba menarik karena sistemnya sudah ada. Tapi apakah waralaba pasti menghasilkan?
Saya pernah bertanya langsung ke seorang teman yang praktisi di bidang waralaba. Jawabannya: secara hitungan matematika, ya, menghasilkan — kalau tidak, tidak akan bisa dijual. Tapi apakah berlaku untuk semua orang? Tidak. Menurut dia, itu tergantung passion orangnya.
Kalau Anda mengambil waralaba kuliner, pertanyaannya tetap sama: Anda punya minat di bidang itu? Punya keterampilannya? Pengalamannya? Pengetahuannya? Kalau tidak, uang Anda bisa tergerus sampai habis.
Perhatikan juga waralaba yang menuntut kehadiran fisik Anda. Sekarang banyak waralaba gerobak seharga Rp 10 juta atau Rp 20 juta. Satu gerobak kemungkinan besar hasilnya tidak cukup signifikan untuk hidup Anda. Supaya cukup, perlu dua, tiga, empat — dan begitu punya empat, mau tidak mau Anda harus merekrut orang. Lalu ketika ada satu petugas yang sakit, Anda sendiri yang turun tangan. Kalau tidak, gerobak itu tidak berproduksi hari itu. Yang tadinya mau menghasilkan malah merugikan.
Jangan-jangan menyalakan kompor saja Anda tidak terbiasa.
“Mumpung dapat pensiun gede, ya modalnya sekalian gede.”
Padahal pengetahuan, keterampilan, dan pengalamannya belum tentu ikut membesar. Besarnya modal tidak pernah menutupi ketiga hal itu.
Ada prinsip lama: usaha itu modalnya modal nekat. Untuk orang berusia 20-an atau 30-an, saya setuju. Kalau gagal, mereka bangun lagi. Kalau uangnya habis, mereka kerja lagi, dan masih banyak yang mau menerima mereka.
Di usia pensiun, tidak.
Kalau usaha Anda gagal di usia 56, modal Anda berkurang, dan masa bertahan hidup Anda otomatis makin pendek. Lalu mau apa? Kerja lagi? Lebih sulit, karena perusahaan umumnya mencari yang usianya masih produktif. Dan mental Anda sendiri sudah jatuh.
Jadi tidak ada kata modal nekat dalam wirausaha di masa pensiun. Yang ada adalah menghitung semateng mungkin.
Ini pertanyaan yang paling sering saya terima. “Pak Andreas, kira-kira modalnya berapa persen?”
Jawaban saya: saya tidak bisa menjawabnya. Anda yang harus menjawab sendiri, lewat penilaian atas diri Anda sendiri. Tidak perlu psikotes. Cukup tiga pertanyaan, masing- masing diberi skor 1 sampai 5.
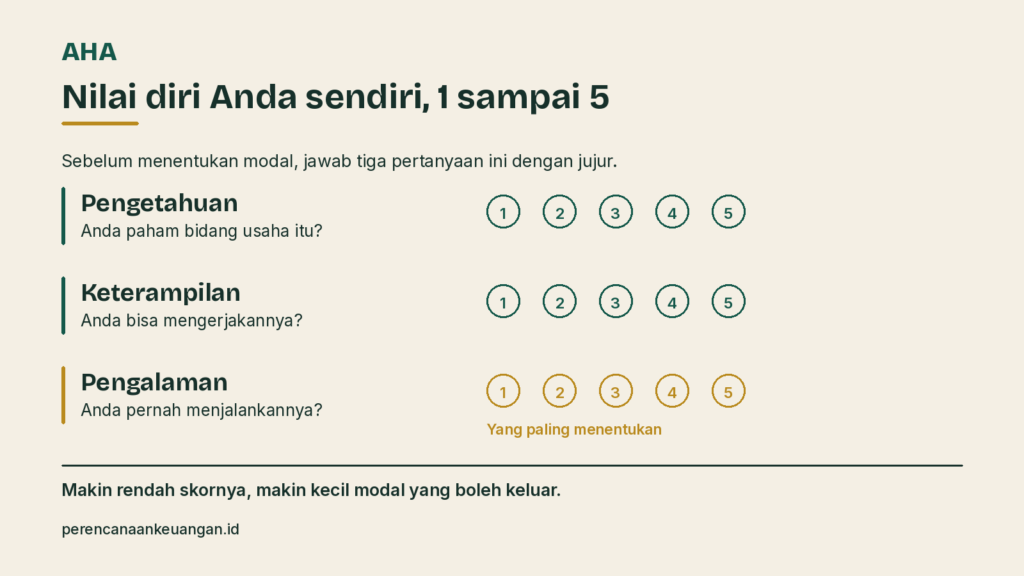
Kalau ditanya mana yang paling penting, jawaban saya: pengalaman.
Anda mungkin jago masak. Tapi jago masak dan berpengalaman berbisnis masakan itu dua hal berbeda. Banyak orang bisa memasak dua porsi dengan rasa yang enak. Begitu harus memasak 50 porsi, rasanya berubah — karena untuk 50 porsi kompornya sudah lain, dan panasnya juga lain. Yang mengajarkan hal seperti itu pengalaman, bukan pengetahuan.
Meski begitu, pengalaman tetap harus diselaraskan dengan pengetahuan dan keterampilan. Kalau tidak, yang terjadi cuma coba-coba.
Modal berbanding lurus dengan ketiganya. Kalau tiga-tiganya bagus, Anda boleh pakai modal lebih besar. Kalau tiga-tiganya tidak ada, boleh dikatakan tidak ada modal yang boleh Anda keluarkan.
Batas atas saya: maksimal 60% dari dana yang tersedia — yaitu pesangon setelah dikurangi dana darurat.
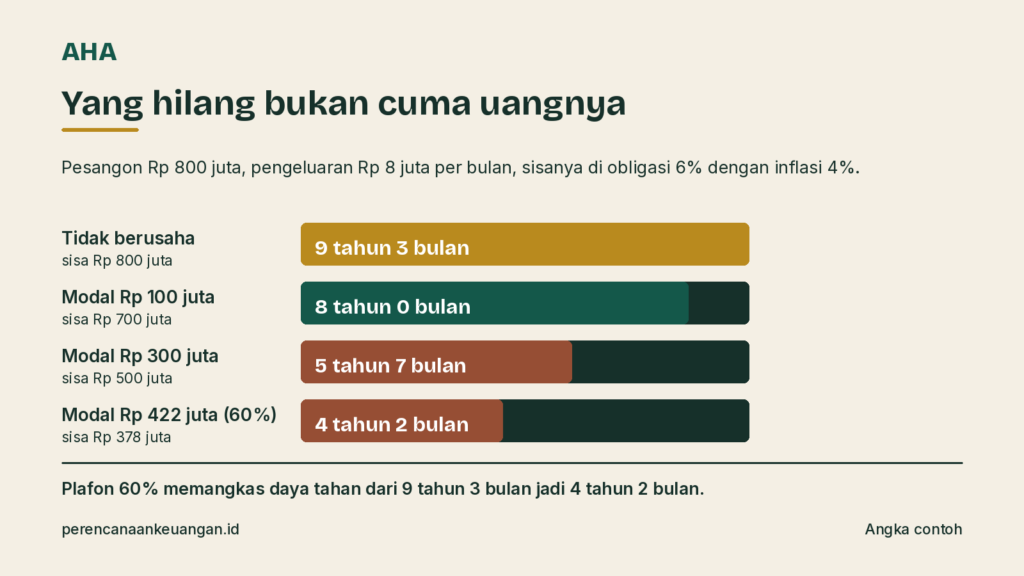
Contohnya. Pesangon Rp 800 juta, pengeluaran Rp 8 juta per bulan. Dana darurat 12 kali pengeluaran berarti Rp 96 juta, dan itu dikeluarkan lebih dulu dari hitungan. Sisanya Rp 704 juta. Enam puluh persennya adalah Rp 422 juta.
Tapi begitu uang itu Anda ambil, sadari konsekuensinya. Di artikel sebelumnya kita sudah menghitung: Rp 800 juta yang ditempatkan di obligasi, dengan inflasi 4%, bertahan 9 tahun 3 bulan.
| Modal usaha yang terpakai | Sisa dana | Bertahan |
|---|---|---|
| Tidak berusaha sama sekali | Rp 800 juta | 9 tahun 3 bulan |
| Rp 100 juta | Rp 700 juta | 8 tahun 0 bulan |
| Rp 300 juta | Rp 500 juta | 5 tahun 7 bulan |
Ambil Rp 100 juta, daya tahan Anda berkurang sekitar satu tahun. Ambil Rp 300 juta, dari 9 tahun 3 bulan tinggal 5 tahun 7 bulan.
Jadi yang Anda pertaruhkan bukan cuma uangnya. Yang Anda pertaruhkan adalah masa bertahan hidup Anda. Karena itu usaha tersebut harus berhasil. Dan supaya berhasil, kembali lagi ke tiga hal tadi.
Kalau Anda masih berusia 50 tahun, Anda masih punya kesempatan panjang. Dan Anda punya Sabtu dan Minggu.
Katakanlah Anda ingin usaha kuliner. Mulailah di hari libur. Belajar membuat masakan yang benar-benar enak, lalu tawarkan ke teman dan tetangga. Dari situ Anda mulai paham: ternyata ada kendala seperti ini, solusinya begini.
Lakukan lima tahun, dan pengetahuan, keterampilan, serta pengalaman Anda bertambah signifikan. Sehingga ketika masuk usia 55–56, Anda tidak sedang memulai — Anda melanjutkan.
Dan inilah alasan kenapa program masa persiapan pensiun harus diberikan di usia 50, bukan 55. Di usia 55 waktunya sudah terbatas, waktu belajarnya terbatas, dan penghasilan sudah tidak ada. Akibatnya orang salah langkah: masuk ke investasi atau wirausaha berisiko tinggi dengan modal besar. Modalnya habis, pensiunnya ikut habis.
Yang perlu Anda sadari: uang pesangon karyawan Anda kemungkinan besar tidak cukup untuk menghidupi mereka sampai usia harapan hidup. Dan sebagian besar dari mereka akan memilih berwirausaha — bukan karena mereka punya bakat usaha, tapi karena mereka jenuh menjadi karyawan.
Padahal bekalnya tidak ada. Mentalitas bisnisnya tidak ada, keterampilannya terbatas, pengalamannya terbatas. Kalau begitu, kapan disiapkannya? Sedini mungkin. Usia 50 masih cukup untuk mulai memikirkan hal ini dengan serius.
Saya tahu ada kekhawatiran: kalau karyawan dibekali persiapan pensiun sejak usia 50, nanti mereka malah mengundurkan diri. Menurut saya tidak apa-apa. Lebih baik mereka mengundurkan diri dengan rencana yang jelas, daripada bertahan sampai pensiun lalu tidak mendapat apa-apa.
Ini soal tanggung jawab moral. Perusahaan memikirkan karyawannya bukan hanya selama mereka bekerja, tapi juga setelah mereka berhenti. Orang yang sudah mengabdi 20 sampai 30 tahun pantas punya kualitas hidup yang baik ketika pensiun nanti. Membekali mereka di usia 50 tidak ada ruginya.
Kalau dari seluruh artikel ini Anda hanya boleh mengerjakan satu hal, kerjakan yang ini: beri skor 1 sampai 5 pada pengetahuan, keterampilan, dan pengalaman Anda di bidang usaha yang Anda incar. Jujur saja. Kalau skornya rendah, Anda belum kehilangan apa-apa — Anda baru saja menyelamatkan beberapa tahun masa bertahan hidup Anda.
Terima kasih.
Menyiapkan pensiun bukan satu keputusan besar, melainkan empat lapis yang diperiksa berurutan. Yang pertama butuh waktu, yang terakhir butuh tenaga.
Baca artikel →Di sebuah training persiapan pensiun, seorang ibu mengangkat tangan. “Pak Andreas, uang pesangon ini baiknya ditaruh di mana ya?” Saya balik bertanya, “Menurut Ibu…
Baca artikel →Setiap kali saya membawakan training persiapan pensiun, ada satu pertanyaan yang selalu saya lempar lebih dulu ke peserta. “Bapak, Ibu, pernahkah Anda menghitung berapa…
Baca artikel →Siapkan karyawan Anda menjelang purnabaktiProgram untuk perusahaan Anda
Lihat Training Persiapan PensiunLihat program