Empat Sumber Dana Pensiun Kalau Pesangon Tidak Cukup
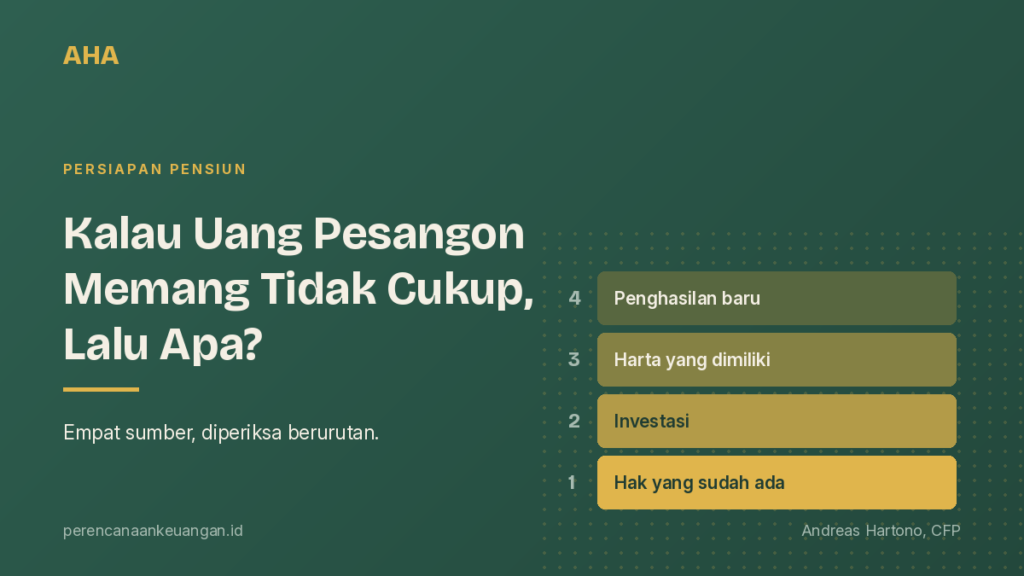
Menyiapkan pensiun bukan satu keputusan besar, melainkan empat lapis yang diperiksa berurutan. Yang pertama butuh waktu, yang terakhir butuh tenaga.
Baca artikel →
Di sebuah training persiapan pensiun, seorang ibu mengangkat tangan.
“Pak Andreas, uang pesangon ini baiknya ditaruh di mana ya?”
Saya balik bertanya, “Menurut Ibu sendiri, mau ditaruh di mana?”
“Saya masih bingung, Pak.”
Saya gali sedikit ceritanya. Ternyata ibu ini seorang single parent. Dan kekhawatirannya terasa lebih besar dibanding peserta lain di ruangan itu. Dia bercerita punya semacam trauma melihat teman-temannya sendiri — uang pensiun mereka habis begitu cepat. Dia juga takut kena tipu investasi bodong.
Siapkan karyawan Anda menjelang purnabakti Lihat Training Persiapan Pensiun →
Pertanyaan seperti ini hampir selalu muncul dari orang yang belum menerima uangnya. Istilah saya, kalau uangnya belum ada di tangan, pikiran orang masih lurus. Masih lempeng. Begitu uang pesangon sudah masuk rekening, biasanya logikanya mulai berkurang. Dan ketika logika berkurang, yang main adalah emosi. Uangnya lalu dipakai untuk sesuatu yang tujuannya tidak jelas, atau habis untuk hal-hal yang sifatnya konsumtif.
Jadi kalau Anda sedang membaca ini dan pesangon Anda belum cair, Anda sedang berada di waktu yang paling tepat untuk berpikir.
Di kelas yang pesertanya tinggal beberapa minggu lagi pensiun, saya sering bertanya uangnya mau ditaruh di mana. Ada yang menjawab deposito. Ada yang menjawab obligasi. Ada yang menjawab saham. Tapi jujur saja, sebagian besar masih bingung.
Dari sekian banyak pilihan, kalau kita bicara pensiun, penempatan yang paling ideal adalah di instrumen berisiko rendah. Kenapa? Karena orang yang sudah pensiun bukan sedang mencari untung besar. Dia sedang mencari uangnya stabil dan aman.
Ini yang berubah begitu seseorang berhenti bekerja. Tidak ada lagi gaji yang masuk tiap bulan. Yang ada satu jumlah besar sekali terima, dan setelah itu tidak ada tambahan. Produk dengan imbal hasil tinggi seperti saham, apalagi kripto, jadi pilihan yang kurang bijaksana kalau seluruh uangnya ditempatkan di sana.
Ada juga yang bertanya, “Pak, ini ada orang menawarkan produk investasi, boleh tidak saya masuk?” Ini situasi yang sangat sering terjadi. Begitu pesangon cair, orang-orang mulai berdatangan menawarkan produk yang tidak jelas.
Satu lagi yang saya temui berulang kali: uangnya dipakai berwirausaha, padahal orangnya tidak punya pengalaman, pengetahuan, maupun keterampilan di bidang itu. Biasanya alasannya, “usaha itu kan modalnya modal nekat.” Prinsip itu tidak benar untuk orang yang sudah masuk usia pensiun. Kalau modalnya nekat, yang terjadi modalnya habis, dan akhirnya hidup Anda yang jadi nekat.
Saya setuju dengan prinsip modal nekat kalau yang menjalankan masih berusia 20-an atau 30-an. Kalau gagal, mereka masih punya waktu untuk bangkit. Kalau harus kembali bekerja, kesempatannya jauh lebih besar daripada orang yang sudah pensiun.
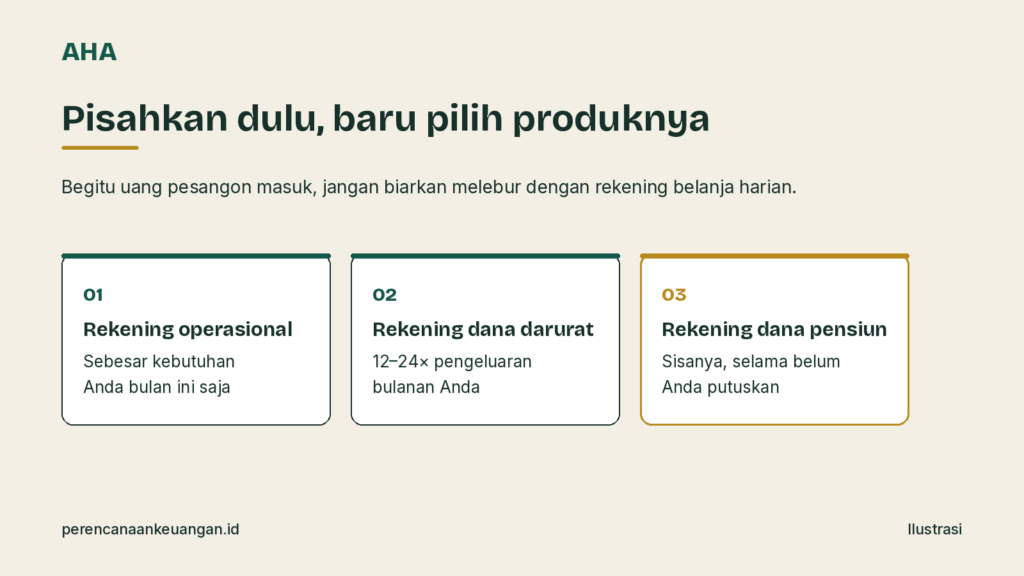
Sebelum bicara deposito atau obligasi, ada satu hal yang wajib dikerjakan lebih dulu: pisahkan rekeningnya.
Hampir semua orang punya satu rekening yang merangkap dua fungsi — rekening penerima gaji sekaligus rekening operasional harian. Selama isinya gaji bulanan, itu tidak jadi masalah. Tapi begitu uang pesangon masuk ke rekening yang sama, masalahnya berbeda. Uang pesangon Anda melebur dengan uang belanja harian, dan uang yang melebur akan terpakai tanpa terasa.
Segera buka rekening baru khusus penampung dana pesangon. Lalu bagi jadi tiga:
Berapa dana daruratnya? Saran saya, di usia pensiun Anda perlu sekitar 12 sampai 24 kali pengeluaran bulanan. Katakanlah pengeluaran Anda Rp 8 juta per bulan. Berarti dana daruratnya di kisaran Rp 96 juta sampai Rp 192 juta.
Angka itu besar. Jadi tidak harus mengendap di satu tempat. Dari 12 kali pengeluaran tadi, misalnya 3 kali disimpan di rekening dana darurat yang benar- benar bisa diambil kapan saja, sisanya di deposito jangka pendek — yang jatuh temponya sebulan sekali.
Intinya satu: jangan menaruh seluruh uang pensiun Anda di dalam satu rekening.
Kalau bicara risiko, deposito termasuk yang aman. Dia dijamin LPS, Lembaga Penjamin Simpanan.
Tapi deposito punya konsekuensi. Imbal hasilnya relatif kecil, dan kecenderungannya mirip dengan inflasi. Kalau inflasinya 3% dan deposito Anda juga sekitar 3%, secara teoritis uang Anda tidak bertumbuh. Dia cuma bertahan di tempat. Tidak bertambah, tidak berkurang.
Dan kalau inflasinya ternyata 4% sementara deposito Anda 3%, uang Anda sebenarnya sedang menyusut pelan-pelan. Ini bukan menakut-nakuti. Ini aritmatika biasa.
Pilihan berikutnya adalah obligasi. Untuk kebutuhan seperti ini, yang saya maksud adalah obligasi pemerintah — ORI, atau sukuk untuk versi syariahnya.
Obligasi relatif lebih bagus daripada deposito karena imbal hasilnya lebih tinggi, biasanya sekitar 1 sampai 2 persen di atas deposito. Dan itu berarti biasanya juga di atas inflasi. Obligasi memang tidak dijamin LPS, tapi pembayaran pokok dan kuponnya dijamin negara melalui undang-undang, dan kenyataannya obligasi pemerintah Indonesia tidak pernah gagal bayar.
Satu hal yang perlu Anda tahu: kalau obligasi dipegang sampai jatuh tempo, pokoknya kembali utuh. Yang bisa naik-turun adalah harganya kalau dijual di tengah jalan. Jadi belilah dengan niat memegangnya sampai selesai.
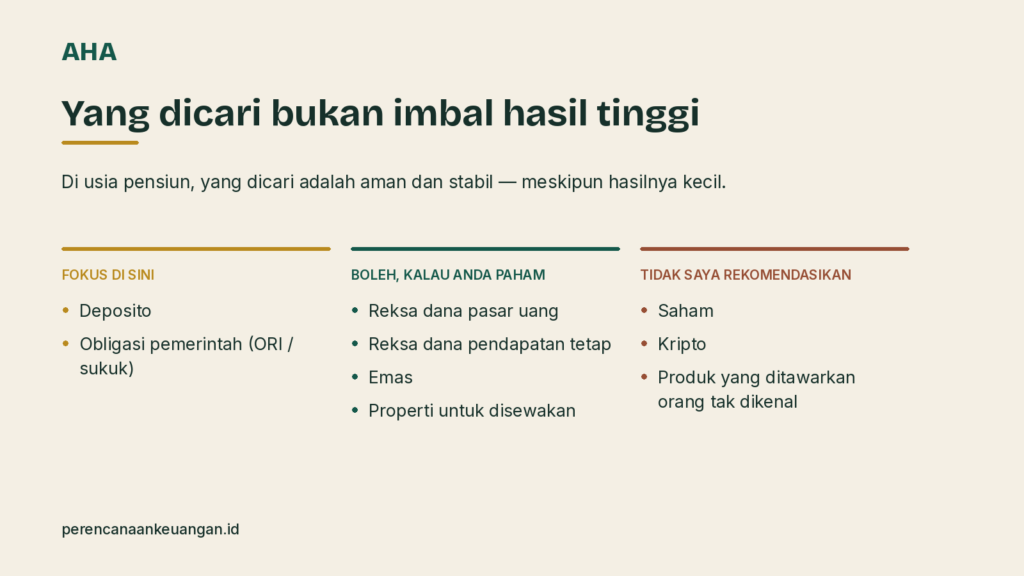
Reksa dana — boleh saja, tapi pilihannya reksa dana pasar uang, atau mentok-mentok reksa dana pendapatan tetap. Masalahnya tidak semua orang mengerti cara kerja reksa dana. Kalau tidak mengerti, lebih baik dilewati saja.
Saham — saya tidak merekomendasikan. Saham itu jenisnya high return, high risk. Kalau pasar sedang turun, uang Anda bukan bertambah tapi berkurang, dan hidup Anda jadi stres.
Emas — boleh, bisa jadi salah satu alternatif tempat menyimpan.
Properti untuk disewakan — boleh juga. Tapi begitu Anda membeli properti lalu menyewakannya, Anda sudah masuk ke ranah menjadi investor. Pertanyaannya kembali ke Anda: punya kapasitas dan kemampuan di bidang itu atau tidak? Kalau punya, silakan. Kalau tidak, lebih baik taruh di tempat yang aman dan pasti memberi hasil tiap bulan.
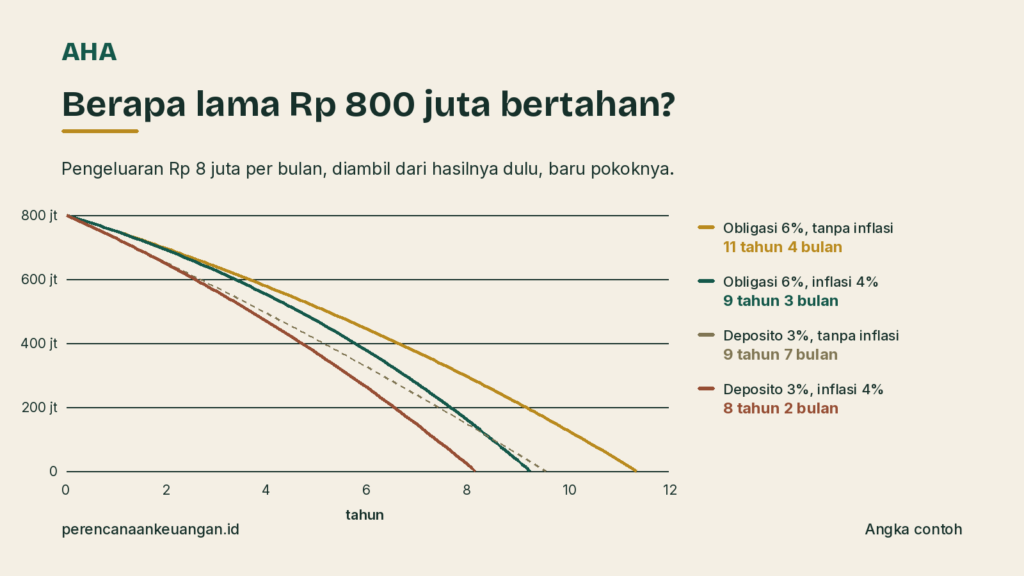
Sekarang kita masukkan angka. Katakanlah uang pesangon Anda Rp 800 juta, dan biaya hidup Anda Rp 8 juta per bulan.
Sebelum bicara bunga, hitung dulu yang paling sederhana. Rp 800 juta dibagi Rp 8 juta sama dengan 100 bulan. Seratus bulan itu 8 tahun 4 bulan. Itu kalau uangnya cuma disimpan, tanpa dibungakan sama sekali.
Sekarang kita bungakan. Anda hidup dari hasilnya dulu, dan baru mengambil pokoknya ketika hasilnya sudah tidak cukup.
| Deposito 3% neto | Obligasi 6% | |
|---|---|---|
| Tanpa inflasi | 9 tahun 7 bulan | 11 tahun 4 bulan |
| Dengan inflasi 4% per tahun | 8 tahun 2 bulan | 9 tahun 3 bulan |
Semua angka di atas adalah contoh, dengan asumsi imbal hasil neto — sudah dikurangi pajak.
Artinya jelas. Makin tinggi imbal hasilnya, makin lama daya tahannya. Tapi makin tinggi juga risikonya. Deposito dan obligasi adalah contoh perhitungan yang relatif aman. Kalau Anda tidak paham produk investasi yang lain, lupakan dulu, dan fokus pada dua ini saja.
Uang pesangon jangan dilihat dari sisi jumlahnya. Lihat dari sisi durasinya. Durasi itulah yang menentukan berapa lama Anda bisa bertahan hidup.
Rp 800 juta kelihatan besar. Tapi di obligasi, dengan inflasi 4%, uang itu hanya bertahan 9 tahun 3 bulan. Kalau Anda pensiun di usia 55, artinya di usia 64 uangnya sudah habis.
Dan sebagian peserta di kelas saya menyebut ini dengan candaan getir: masa mati pelan-pelan. Itu candaan, bukan istilah resmi. Yang tidak bercanda adalah angkanya.
Bayangkan kalau dana pensiunnya kurang dari Rp 800 juta. Masa bertahannya jadi lebih pendek lagi. Inilah dilema yang dihadapi hampir setiap karyawan yang menjelang pensiun: ternyata uang pensiunnya tidak cukup.
Kalau ditanya uang pensiunnya mau ditaruh di mana, banyak karyawan Anda bingung. Jadi wajar kalau uang yang jumlahnya sudah terbatas itu habis lebih cepat dari perkiraan. Salah satu sebabnya adalah salah menempatkan investasi — mengejar imbal hasil tinggi tanpa memahami risikonya, atau masuk ke usaha tanpa bekal.
Akarnya bukan keserakahan. Akarnya adalah banyak orang tidak paham instrumen keuangan mana yang aman dan mana yang tidak. Di Indonesia, literasi keuangan kita memang masih relatif rendah.
Bagi karyawan yang menghadapi masa pensiun, ini titik yang sangat kritis. Jadi untuk perusahaan: berikan pembekalannya. Pastikan karyawan Anda sudah tahu ke mana uangnya akan ditempatkan sebelum pesangonnya cair. Jangan sampai orang yang seharusnya pensiun dengan sejahtera justru berakhir kering, hanya karena salah menempatkan uang.
Kalau dari seluruh artikel ini Anda hanya boleh mengerjakan satu hal, kerjakan yang ini: pastikan Anda sudah tahu ke mana uang itu akan ditempatkan, sebelum uangnya masuk rekening. Pilih produk yang aman, yang membuat hidup Anda berkecukupan — bukan yang memberi untung besar beberapa bulan lalu habis karena investasi bodong.
Di artikel berikutnya saya akan membahas yang tadi sempat saya singgung: soal modal nekat, dan kenapa membuka usaha setelah pensiun adalah jalan yang paling sering menghabiskan pesangon.
Terima kasih.
Menyiapkan pensiun bukan satu keputusan besar, melainkan empat lapis yang diperiksa berurutan. Yang pertama butuh waktu, yang terakhir butuh tenaga.
Baca artikel →Saya punya seorang teman. Sekarang dia salah satu partner saya mengajar program persiapan pensiun. Tapi tujuh tahun lalu ceritanya lain. Dia perempuan, karier di…
Baca artikel →Setiap kali saya membawakan training persiapan pensiun, ada satu pertanyaan yang selalu saya lempar lebih dulu ke peserta. “Bapak, Ibu, pernahkah Anda menghitung berapa…
Baca artikel →Siapkan karyawan Anda menjelang purnabaktiProgram untuk perusahaan Anda
Lihat Training Persiapan PensiunLihat program